ความเสี่ยงที่หาง (Tail Dependence)
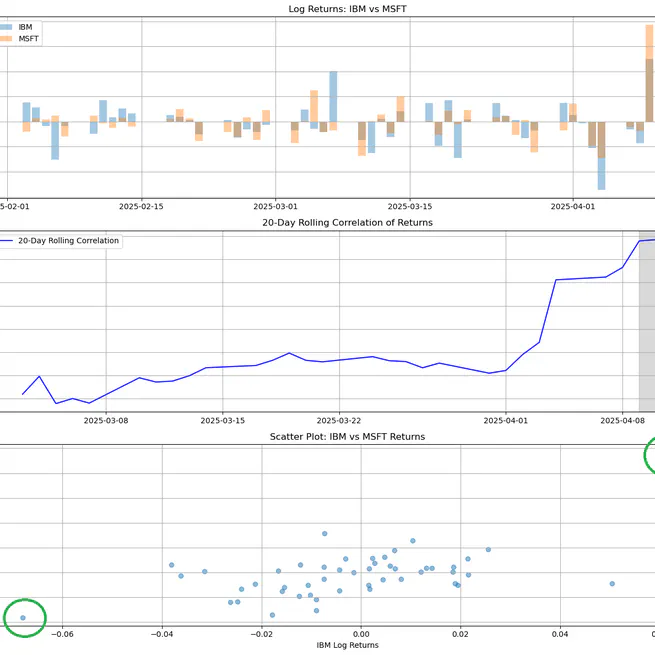
📉 Tail Dependence – เมื่อเกิดวิกฤต ความสัมพันธ์เชิงเส้นล้มเหลว แล้วเราจะทำอย่างไร? 🎯 หากคุณเป็นหนึ่งในผู้ที่สามารถรอดพ้นจากความผันผวนของตลาดหุ้นสหรัฐฯ และสินทรัพย์ดิจิทัลในสัปดาห์ที่ผ่านมา — บทความนี้คือสิ่งที่คุณควรอ่านต่อ บทความนี้นำเสนอแนวคิดเรื่อง Tail Dependence หรือ “ความสัมพันธ์ในหางของการแจกแจงร่วม” ซึ่งเป็นเครื่องมือสำคัญในเชิงสถิติและการวิเคราะห์ความเสี่ยงเชิงปริมาณ (Quantitative Risk Analysis) 📆 เหตุการณ์สำคัญในตลาดหุ้นสหรัฐฯ สัปดาห์ที่ผ่านมา ในวันที่ 3 เมษายน 2025 ตลาดหุ้นสหรัฐฯ เผชิญกับความผันผวนอย่างรุนแรง:
Apr 12, 2025
โคปูลาเบื้องต้น (Introduction to Copula)
ภาษาไทย 1. Copula คืออะไร โคปูลา (Copula) เป็นฟังก์ชันทางคณิตศาสตร์ที่ใช้ในการเชื่อมโยงการแจกแจงสะสมของตัวแปรสุ่มหลายตัวเข้าด้วยกัน โดยการใช้ copula เราสามารถสร้างการแจกแจงร่วมของตัวแปรสุ่มที่ไม่เป็นอิสระกันจากการแจกแจงของตัวแปรสุ่มแต่ละตัวได้ copula เป็นเครื่องมือที่สำคัญในการวิเคราะห์ความสัมพันธ์ที่ไม่เป็นเชิงเส้นระหว่างตัวแปรสุ่มหลายตัว ฟังก์ชันคอปูลา \( C(u_1, u_2, \dots, u_d) \) คือฟังก์ชันการแจกแจงสะสมร่วมของตัวแปรสุ่มมาตรฐาน \( U_1, U_2, \dots, U_d \) โดยที่ตัวแปรสุ่มเหล่านี้มีการแจกแจงแบบสม่ำเสมอบนช่วง \([0,1]\) และสามารถเขียนฟังก์ชันคอปูลาได้ดังนี้:
Sep 19, 2024

Introduction to Quantitative Risk Analysis
(ASC 341 Introduction to Quantitative Risk Analysis at Thammasat University) Risk Management and Risk Measurement Definitions of risk, uncertainty, probability, and events related to risk. Risk management techniques, applications and limitations of quantitative analysis, quantitative risk measurement, volatility and value at risk, asset class risk analysis, and presentation of risk analysis results
Aug 8, 2024