
นักวิจัยเชิงปริมาณ · ผู้ร่วมก่อตั้ง, Groundup Academy · ดุษฎีบัณฑิต · CQF
เกี่ยวกับผม
ผมมีพื้นฐานทางคณิตศาสตร์ประยุกต์ และมีความสนใจอย่างมากในปัญหาที่ท้าทายในด้านการเงิน ประกันภัย และการบริหารความเสี่ยง ปัจจุบันผมเป็นนักวิจัยเชิงปริมาณที่กระตือรือร้น อาจารย์มหาวิทยาลัย และผู้ร่วมก่อตั้ง Groundup Academy ผมยินดีอย่างยิ่งที่จะทำงานร่วมกันกับเพื่อนร่วมงานที่มีพลังและมีความสนใจใกล้เคียงกัน หากคุณสนใจในการร่วมมือด้านการวิจัย เวิร์คช็อป สัมมนา การบรรยาย หรือการรวมทีมเพื่อทำกิจกรรมที่ท้าทายอย่างสนุกสนาน กรุณาติดต่อผมได้ทุกเมื่อ
โครงการหลักของผมสำหรับปี 2026 ถึง 2031 มีดังนี้:
- ระบบการซื้อขายคาร์บอนและเครดิตคาร์บอน
- ความยั่งยืนในกองทุนบำนาญ
- การเก็งกำไรทางสถิติ
- การลงทุนที่เชื่อมโยงกับประกันภัย
- แบบจำลองเชิงสุ่มในเทคโนโลยีการเงินและประกันภัย
- การเรียนรู้ด้วยเครื่องทางสถิติและ XAI
- Financial Mathematics
- Actuarial Mathematics
- Quantitative Risk Management
- Stochastic Process
- Statistical Machine Learning
- Monte Carlo Simulation
PhD Actuarial Mathematics
Heriot-Watt University
Certificate in Quantitative Finance
Fitch Learning
MSc Financial Engineering
WorldQuant University
MSc Mathematical Modelling
University of Birmingham
MSc Mathematics
Thammasat University
BSc Applied Mathematics
Thammasat University
| วันที่ | ประเภท | ข่าวสาร | รายละเอียด |
|---|---|---|---|
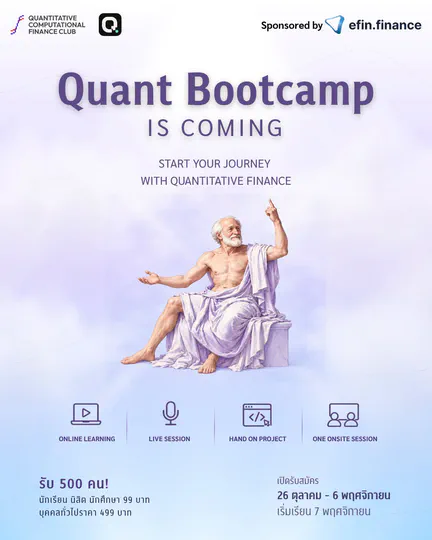
| การบรรยายการซื้อขาย | เปิดรับสมัคร Quant Bootcamp 2026 หลักสูตร 12 โมดูลจาก QuantCU และ QuantCorner ที่ผสานพื้นฐานการเงินเชิงปริมาณ Python แบบจำลองปัจจัย สถิติ ความเสี่ยง อนุกรมเวลา การทดสอบย้อนหลัง การเก็งกำไรทางสถิติ AI คำแนะนำด้านอาชีพ และโครงงานจากข้อมูลจริงของ efin.finance | ดูรายละเอียดหลักสูตร | |
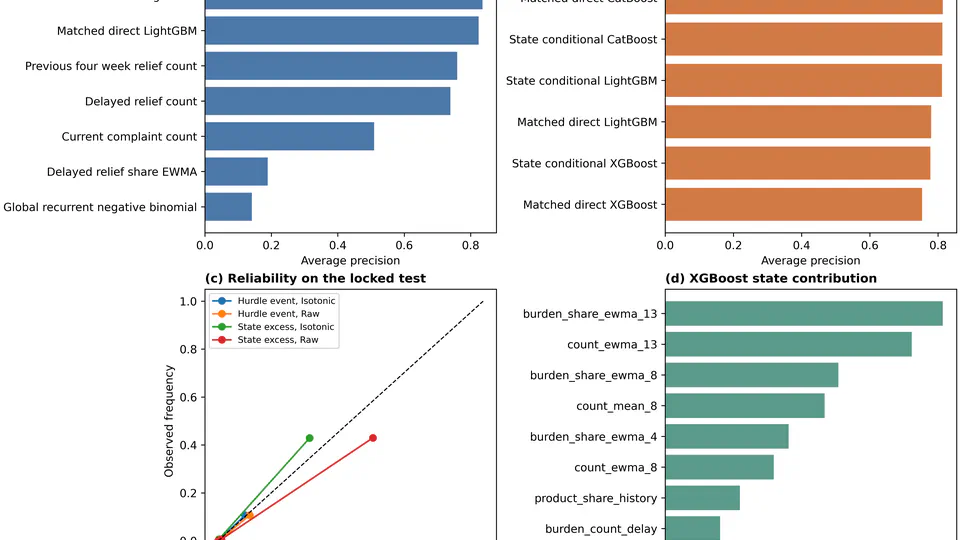
| งานวิจัย | ผมยินดีที่จะแจ้งให้ทราบว่า บทความของเราเรื่อง “State Conditional Boosting for Prospective Early Warning of CFPB Reported Relief Workload” ได้รับการตีพิมพ์ในวารสาร Operations Research Forum แล้ว งานวิจัยนี้พัฒนากรอบการเตือนล่วงหน้าเชิงคาดการณ์ที่อธิบายได้ เพื่อช่วยจัดลำดับความสำคัญของคู่บริษัท–ผลิตภัณฑ์ที่มีภาระงานเยียวยาตามรายงานของ CFPB เพิ่มสูงขึ้น | อ่านสรุปงานวิจัย | |
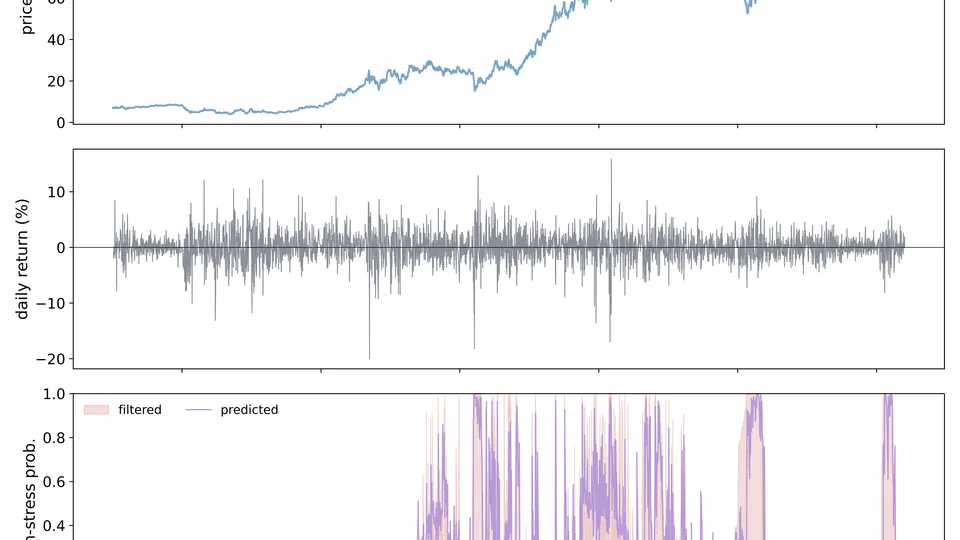
| งานวิจัย | ผมยินดีที่จะแจ้งให้ทราบว่า บทความของเราเรื่อง “Policy-state gated regime dynamics in European emission allowance futures” ได้รับการตีพิมพ์ในวารสาร Discover Sustainability แล้ว งานวิจัยนี้นำเสนอแบบจำลองการเปลี่ยนระบอบที่กำกับด้วยสถานะนโยบาย เพื่ออธิบายภาวะความผันผวนต่ำและสูงในตลาดสัญญาซื้อขายล่วงหน้าสิทธิการปล่อยก๊าซเรือนกระจกของยุโรป | อ่านสรุปงานวิจัย | |
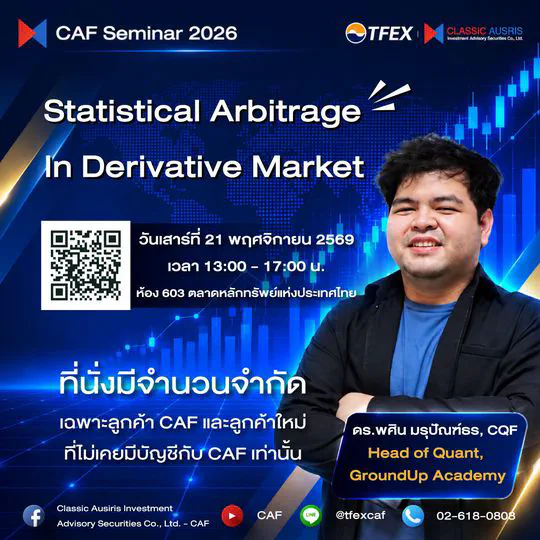
| การบรรยายการซื้อขาย | ผมยินดีที่จะแจ้งว่า ผมจะบรรยายหัวข้อ “Statistical Arbitrage in Derivative Market” ในงาน CAF Seminar 2026 ณ ตลาดหลักทรัพย์แห่งประเทศไทย วันที่ 21 พฤศจิกายน 2569 โดยเชื่อมโยงวิธีการเก็งกำไรทางสถิติกับการซื้อขายอย่างเป็นระบบในตลาดอนุพันธ์ | ดูรายละเอียดการบรรยาย | |
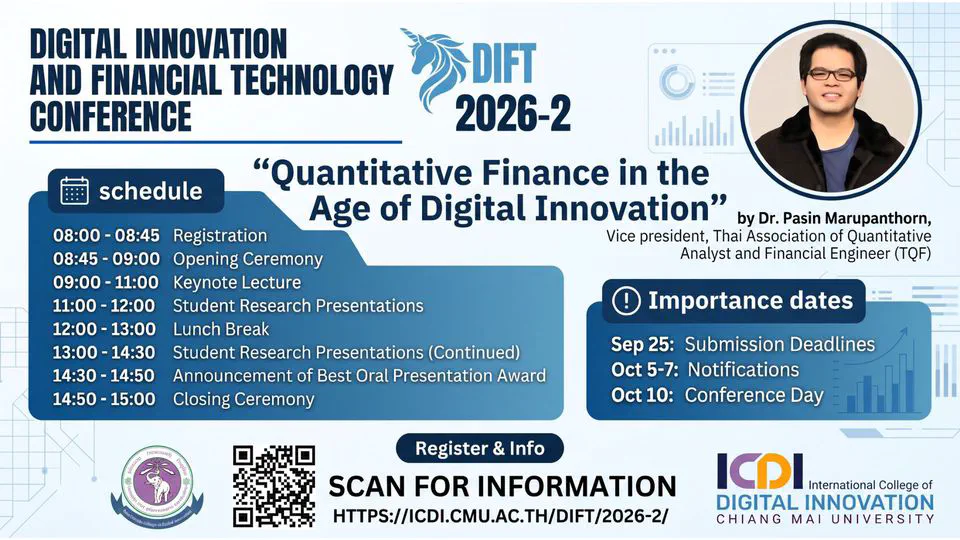
| การบรรยาย | ผมได้รับเกียรติให้บรรยายปาฐกถาพิเศษหัวข้อ “Quantitative Finance in the Age of Digital Innovation” ในการประชุม DIFT 2026-2 วันที่ 10 ตุลาคม 2569 เพื่อแนะนำความเชื่อมโยงระหว่างการเงินเชิงปริมาณ งานวิจัยที่ขับเคลื่อนด้วยข้อมูล วิธีการเชิงระบบ นวัตกรรมดิจิทัล และเทคโนโลยีการเงิน | ดูรายละเอียดปาฐกถา | |
| การบรรยายการซื้อขาย | เมื่อเร็ว ๆ นี้ ผมได้บรรยายในกิจกรรมฟรีของ Groundup Academy หัวข้อ “Quant Career: Financial Engineer” เพื่อแนะนำหน้าที่ ทักษะทางเทคนิค และความรู้ด้านแบบจำลองทางการเงินที่จำเป็นสำหรับเส้นทางอาชีพในตลาดอนุพันธ์หุ้นและสินค้าโภคภัณฑ์ | อ่านสรุปกิจกรรม |




- รองประธาน,
- กรรมการผู้จัดการ,
- ผู้ร่วมก่อตั้ง / นักวิจัยเชิงปริมาณ / เทรดเดอร์, L2 Technology
- ผู้ร่วมก่อตั้ง / นักวิจัย / อาจารย์, Groundup Academy
- WorldQuant BRAIN ระดับทอง,
พอร์ตโฟลิโอปัจจุบันของเว็บไซต์: มีงานตีพิมพ์และเอกสารวิจัย 19 รายการ · การบรรยายและเวิร์กชอป 46 ครั้ง · หลักสูตร 10 หลักสูตร · หัวข้อวิจัย 11 หัวข้อ
ผมยินดีต้อนรับความร่วมมือกับนักวิจัย มหาวิทยาลัย สถาบันการเงิน บริษัทประกัน ทีมด้านเทคโนโลยี และชุมชนวิชาชีพ
- ความร่วมมือด้านการวิจัย ในการเงินเชิงปริมาณ ประกันภัย ตลาดคาร์บอน การเก็งกำไรเชิงสถิติ และการเรียนรู้ของเครื่องเชิงสถิติ
- การบรรยายและเวิร์กช็อปตามคำเชิญ สำหรับผู้ฟังทางวิชาการและวิชาชีพ
- การวิจัยและฝึกอบรมในอุตสาหกรรม ด้านการลงทุนเชิงปริมาณ อนุพันธ์ การวิเคราะห์ความเสี่ยง และปัญญาประดิษฐ์
- การดูแลนักเรียน สำหรับโครงการปริญญาเอก ปริญญาโท และปริญญาตรีที่สอดคล้องกัน
· ·