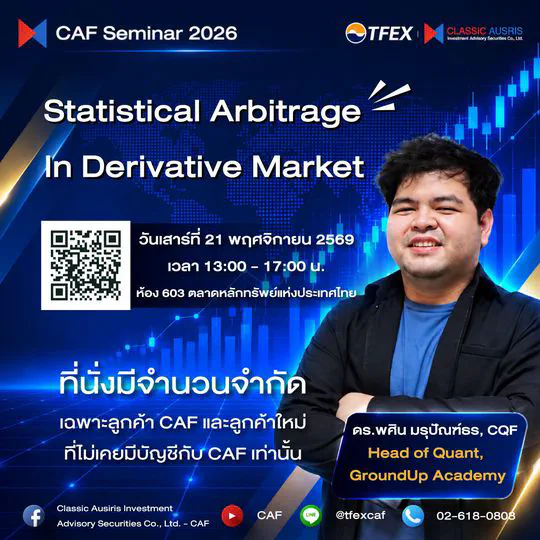
สัมมนาเกี่ยวกับการประยุกต์ใช้วิธีการเก็งกำไรทางสถิติในตลาดอนุพันธ์และการพัฒนามุมมองการซื้อขายเชิงระบบที่เหนือกว่าการพยากรณ์ทิศทางตลาด
การสอนการวิเคราะห์เหตุการณ์ (Event Study Analytics) และการเก็งกำไรเชิงสถิติ (Statistical Arbitrage) ในโปรแกรมรับรอง ATA ของ GroundUp Academy ซึ่งพัฒนาทักษะเชิงปฏิบัติในด้านการซื้อขายเชิงอัลกอริทึมและการเงินเชิงปริมาณ
ตอนของ Trade Talk เกี่ยวกับวิธีการเก็งกำไรความผันผวนภายในกลยุทธ์เก็งกำไรเชิงสถิติสำหรับตลาดตราสารอนุพันธ์
ตอนหนึ่งของรายการ Trade Talk เกี่ยวกับกลยุทธ์ออปชั่นสั้นในตลาดอนุพันธ์ TFEX และ SET50
ส่วนสั้นจาก The Trading Lab EP.14 เกี่ยวกับการใช้เอเจนต์ AI ในการซื้อขายเชิงปริมาณ ภายในบริบทของการสนทนาที่กว้างขึ้นเกี่ยวกับอาร์บิทราจทางสถิติ การสร้างแบบจำลองทางคณิตศาสตร์ และกระบวนการซื้อขาย
การอภิปรายอย่างละเอียดเกี่ยวกับการเก็งกำไรทางสถิติและกระบวนการซื้อขายเชิงปริมาณ รวมถึงอัตราส่วนการป้องกันความเสี่ยง การเลือกสินทรัพย์ ความสัมพันธ์และการรวมตัวของข้อมูล ความเสี่ยงจากมูลค่า การกลับสู่ค่าเฉลี่ย การเก็งกำไรแบบถือสินทรัพย์และเงินสด ขนาดตำแหน่ง และการประยุกต์ใช้การเรียนรู้ของเครื่องและปัญญาประดิษฐ์
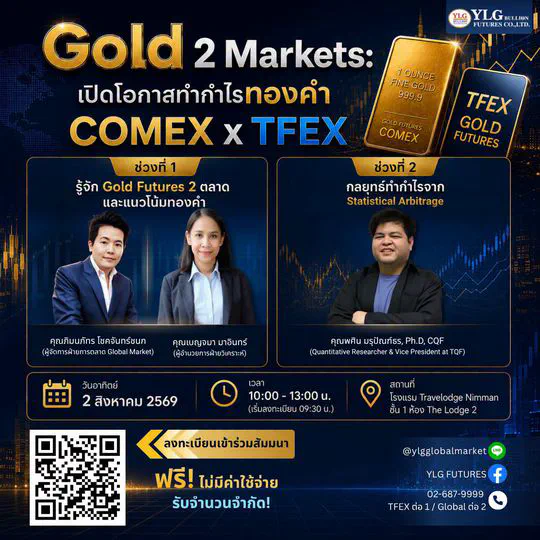
สัมมนาเกี่ยวกับโอกาสในการทำกำไรในทองคำล่วงหน้า COMEX และ TFEX ครอบคลุมภาพรวมตลาดทองคำ กลยุทธ์อาร์บิทราจเชิงสถิติ การนำไปใช้จริง และการบริหารความเสี่ยง
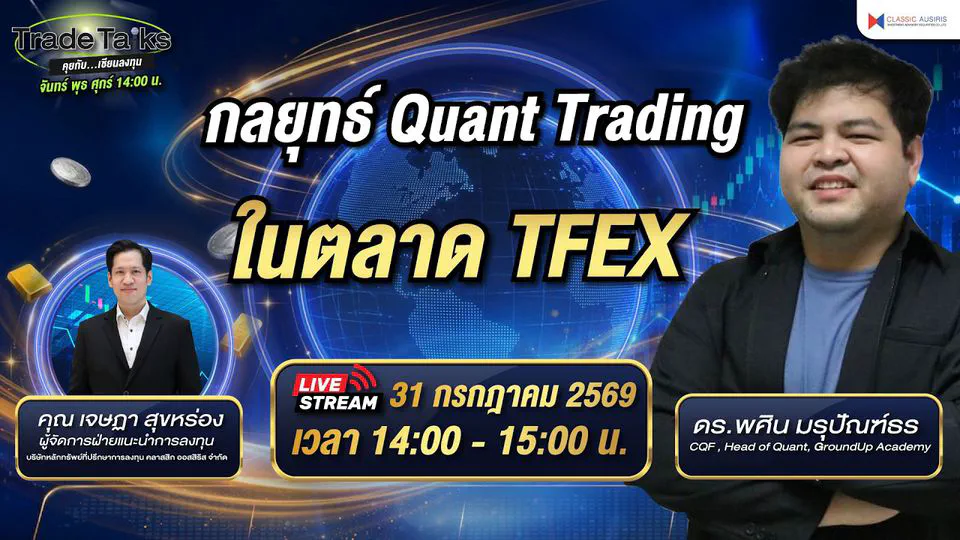
การสนทนาในหัวข้อการค้าขายเกี่ยวกับกลยุทธ์การซื้อขายเชิงปริมาณสำหรับตลาดฟิวเจอร์สของประเทศไทยและบทบาทของวิธีการแบบเป็นระบบในการซื้อขายตราสารอนุพันธ์
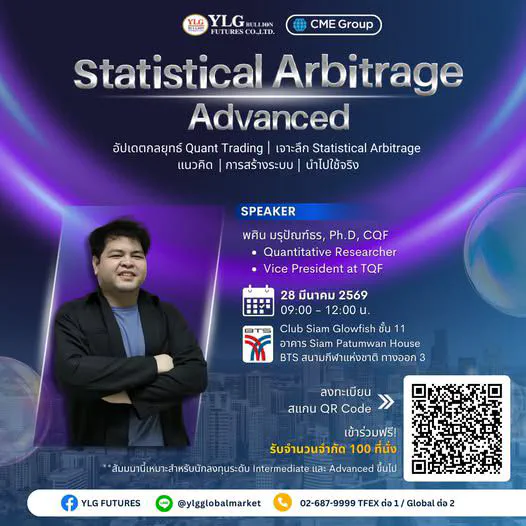
สัมมนาขั้นสูงเกี่ยวกับการค้าปริมาณและการเก็งกำไรเชิงสถิติ ครอบคลุมแนวคิดหลัก การสร้างกลยุทธ์แบบเป็นระบบ และการใช้งานจริง
การบรรยายทางด้านการเงินที่ได้รับเชิญเกี่ยวกับการปรับปรุงกลยุทธ์การซื้อขายคู่ด้วยการถือครองออปชั่นที่สืบเนื่องจากความสมดุลของพุต-คอล
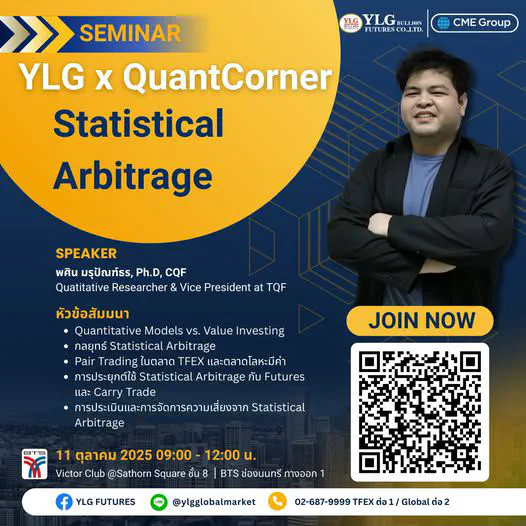
สัมมนาเกี่ยวกับกลยุทธ์การเก็งกำไรทางสถิติที่รวมแบบจำลองเชิงปริมาณและการลงทุนแบบเน้นคุณค่า รวมถึงการเทรดแบบคู่ การเทรดแบบคาร์รี่ การประยุกต์ใช้งานฟิวเจอร์สเชิงปฏิบัติ และการจัดการความเสี่ยง
ตอนของ Trade Talk เกี่ยวกับการใช้กลยุทธ์ออปชันในตลาด TFEX และการนำตราสารอนุพันธ์มารวมในการซื้อขายแบบเป็นระบบและการตัดสินใจบริหารความเสี่ยง
ปัญญาประดิษฐ์และการวิเคราะห์ข้อมูลในปศุสัตว์
แนวโน้มการเงินเชิงปริมาณและปัญญาประดิษฐ์
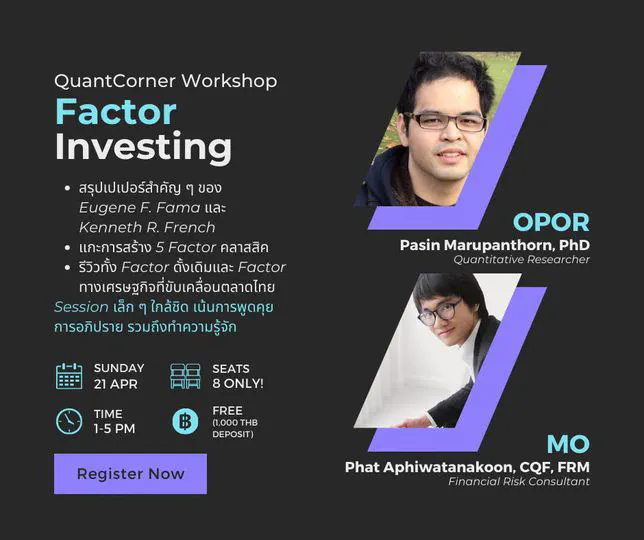
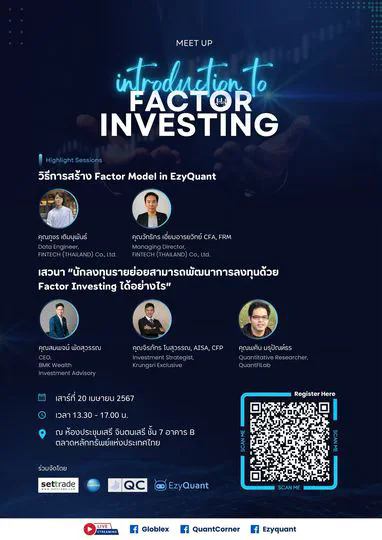
โมเดลปัจจัยถูกใช้กันอย่างแพร่หลายในด้านการเงินเชิงปริมาณเพื่อแยกผลตอบแทนของสินทรัพย์ออกเป็นส่วนประกอบของความเสี่ยงระบบ ในบริบทของการลงทุนด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) โมเดลปัจจัยช่วยประเมินว่าปัจจัย ESG มีอิทธิพลต่อประสิทธิภาพ พฤติกรรมความเสี่ยง และการกระจายการลงทุนของพอร์ตโฟลิโออย่างไร ด้วยการรวมปัจจัยที่เกี่ยวข้องกับ ESG เข้ากับโมเดลปัจจัยแบบดั้งเดิม นักลงทุนสามารถวัดปริมาณผลกระทบของ ESG ต่อผลตอบแทนของพอร์ตโฟลิโอที่ปรับตามความเสี่ยงได้
การสร้างพอร์ตโฟลิโอที่ยั่งยืนเชิงปริมาณและ ESG (สิ่งแวดล้อม สังคม และธรรมาภิบาล) เป็นกรอบการลงทุนขั้นสูงที่รวมการพิจารณาความยั่งยืนเข้ากับการจัดการพอร์ตโฟลิโออย่างเป็นระบบ วิธีการนี้ผสมผสานเทคนิคการเงินเชิงปริมาณเข้ากับมาตรการ ESG เพื่อเพิ่มผลตอบแทนที่ปรับตามความเสี่ยงในขณะที่สอดคล้องกับเป้าหมายด้านจริยธรรม สิ่งแวดล้อม และสังคม
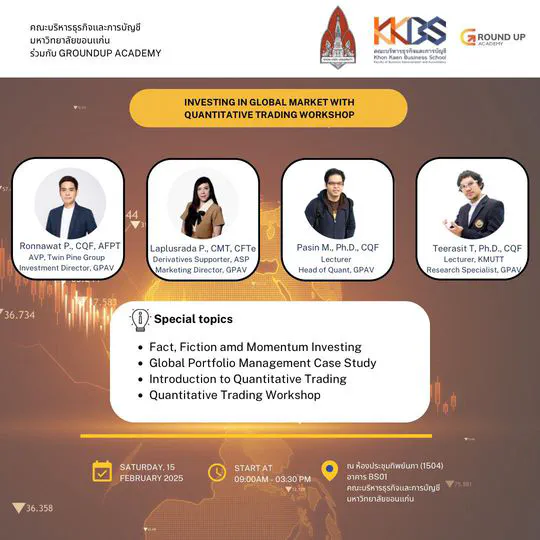
เวิร์กชอปการซื้อขายเชิงปริมาณเป็นกิจกรรมการศึกษาเน้นที่กลยุทธ์การซื้อขายแบบอัลกอริทึม วิธีการทางสถิติ และการวิเคราะห์ข้อมูลทางการเงิน ครอบคลุมหัวข้อต่าง ๆ เช่น พลวัตของตลาด การบริหารความเสี่ยง การใช้เครื่องจักรเรียนรู้ในการซื้อขาย และการทดสอบกลยุทธ์ ผู้เข้าร่วมจะได้ประสบการณ์ปฏิบัติจริงกับการเขียนโค้ด (Python/R) และโมเดลเชิงปริมาณ ทำให้เหมาะอย่างยิ่งสำหรับผู้เชี่ยวชาญด้านการเงิน นักวิจัย และนักศึกษาที่สนใจในการซื้อขายแบบเป็นระบบ
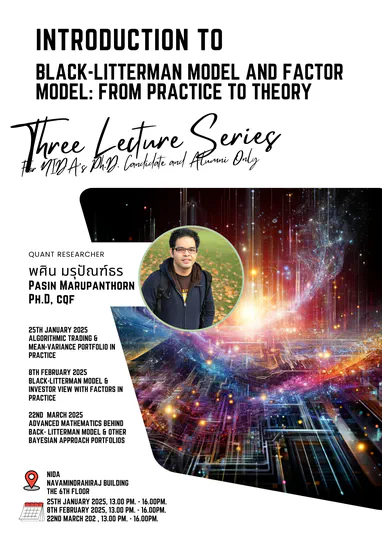
ชุดบรรยายนี้ให้การเดินทางที่ครอบคลุมตั้งแต่การประยุกต์ใช้ในทางปฏิบัติไปจนถึงรากฐานเชิงทฤษฎีของแบบจำลองแบล็ก-ลิตเทอร์แมนและแบบจำลองแฟคเตอร์ในการบริหารพอร์ตโฟลิโอ การบรรยายจะสำรวจการซื้อขายเชิงอัลกอริทึม วิธีการแบบเบย์เซียน และการรวมมุมมองของนักลงทุนกับแฟคเตอร์ในการสร้างพอร์ตโฟลิโอ
เซสชันนี้จะสำรวจกลยุทธ์การเทรดแบบคู่ข้ามสินทรัพย์หลายประเภท โดยเน้นที่การระบุคู่การเทรด อาร์บิทราจเชิงสถิติ และเทคนิคการบริหารความเสี่ยง จะมีการอภิปรายเกี่ยวกับการประยุกต์ใช้งานจริง การสร้างแบบจำลองทางคณิตศาสตร์ และกรณีศึกษาในโลกจริงเพื่อเพิ่มความเข้าใจในกลยุทธ์เชิงปริมาณสำหรับการเทรดหลายสินทรัพย์
บรรยายนี้จะแนะนำพื้นฐานการเขียนโปรแกรม Python และการประยุกต์ใช้ในการพัฒนาแบบจำลองเชิงตัวแทน (Agent-Based Models - ABM) หัวข้อรวมถึงพื้นฐาน Python การออกแบบการจำลอง และการสร้างแบบจำลองตัวแทนแต่ละตัวเพื่อทำความเข้าใจระบบที่ซับซ้อน เช่น ตลาด ระบบนิเวศ และพฤติกรรมทางสังคม จะมีตัวอย่างจริงและแบบฝึกหัดเชิงปฏิบัติให้ด้วย
การศึกษานี้ประเมินผลกระทบของปัจจัยความยั่งยืน ESG (สิ่งแวดล้อม สังคม และธรรมาภิบาล) ต่อดัชนีหุ้นสหรัฐอเมริกาโดยใช้แบบจำลองปัจจัยต่าง ๆ การวิเคราะห์มุ่งเน้นไปที่ดัชนีตลาดและดัชนีความยั่งยืนของสหรัฐอเมริกาของ Morningstar ตั้งแต่ปี 2013 ถึง 2022 โดยไม่นับช่วงเวลาของ COVID-19 การศึกษานี้ใช้แบบจำลองสามประเภท ได้แก่ แบบจำลองปัจจัยมาตรฐาน แบบจำลองปัจจัยตามชุดเวลา และแบบจำลองปัจจัยฟังก์ชัน แบบจำลองปัจจัยมาตรฐานประเมินผลทันทีของปัจจัย ESG ต่อผลตอบแทนดัชนี พบว่าดัชนีความยั่งยืนช่วยลดความเสี่ยงที่เกี่ยวข้องกับ ESG ได้อย่างมีประสิทธิภาพ ขณะที่ดัชนีสหรัฐแบบดั้งเดิมมีความไวต่อปัจจัยเหล่านี้มากกว่า แบบจำลองปัจจัยตามชุดเวลาสำรวจผลกระทบล่าช้าของปัจจัย ESG แสดงให้เห็นว่าดัชนีความยั่งยืนมีความสัมพันธ์ที่แข็งแกร่งกับปัจจัย ESG ในระยะยาว โดยเฉพาะในระยะสั้น สุดท้าย แบบจำลองปัจจัยฟังก์ชันสำรวจ tผลกระทบที่เปลี่ยนแปลงและสะสมของปัจจัย ESG เน้นย้ำถึงผลกระทบอย่างมีนัยสำคัญต่อดัชนีความยั่งยืนเมื่อเทียบกับดัชนีแบบดั้งเดิม
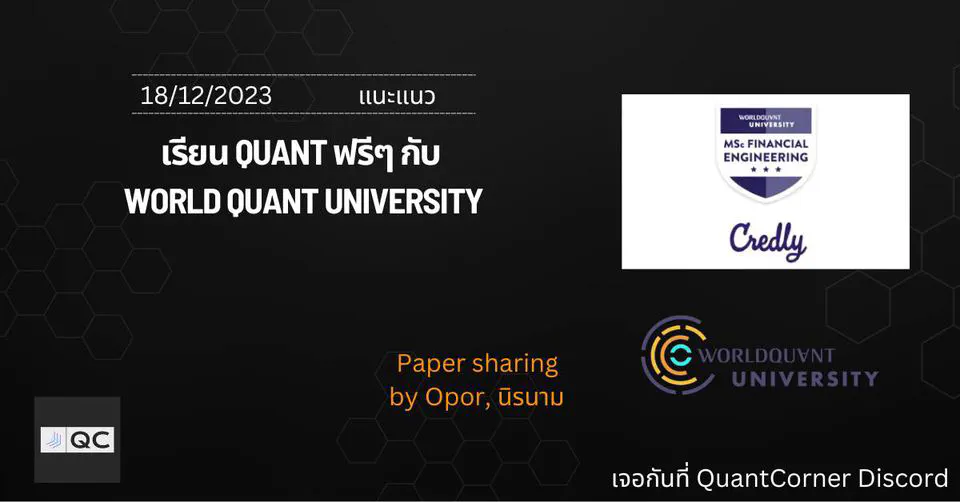
งานนี้ได้นำเสนอภาพรวมของหลักสูตรปริญญาโทวิศวกรรมการเงิน (M.Sc. Financial Engineering) ที่ WorldQuant University โดยเน้นว่าหลักสูตรนี้ไม่มีค่าเล่าเรียน ได้รับการยอมรับในระดับสากล และผสมผสานทฤษฎีเข้ากับปฏิบัติในด้านการเงินเชิงปริมาณ การอภิปรายสำคัญครอบคลุมโครงสร้างของโปรแกรม ขั้นตอนการสมัคร และโอกาสทางอาชีพในสาขาต่าง ๆ เช่น การซื้อขายด้วยอัลกอริทึมและการบริหารความเสี่ยง ศิษย์เก่าและนักศึกษาได้แบ่งปันประสบการณ์ของพวกเขาโดยเน้นถึงความยืดหยุ่นของโปรแกรมและความเกี่ยวข้องกับโลกจริง ช่วงถาม-ตอบได้ตอบคำถามของผู้เข้าร่วมงาน แสดงให้เห็นว่าหลักสูตรนี้เตรียมศิษย์เก่าสำหรับอาชีพที่ประสบความสำเร็จในด้านการเงิน งานนี้ยังเน้นถึงการเข้าถึงได้ง่ายและคุณค่าของหลักสูตรสำหรับผู้ที่ต้องการเป็นวิศวกรการเงินในอนาคต
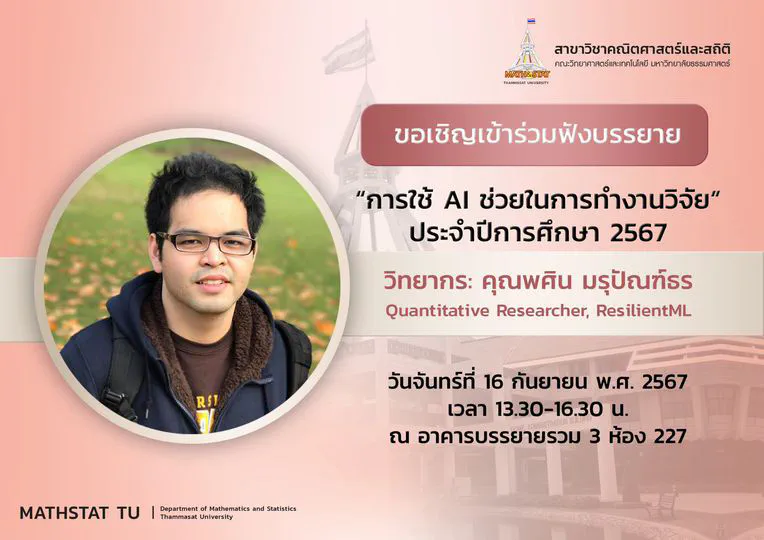
บรรยายนี้จะสำรวจการประยุกต์ใช้ปัญญาประดิษฐ์ (AI) ในการวิจัย โดยมุ่งเน้นไปที่วิธีที่การเรียนรู้ของเครื่อง การวิเคราะห์ข้อมูล และเครื่องมือ AI สามารถเพิ่มประสิทธิภาพวิธีการวิจัยได้ กรณีศึกษาและตัวอย่างเชิงปฏิบัติจะสาธิตบทบาทของ AI ในการปรับปรุงการตัดสินใจ การประมวลผลข้อมูล และนวัตกรรมในหลายสาขาการวิจัย
การบรรยายนี้จะเป็นการแนะนำเกี่ยวกับการซื้อขายเชิงปริมาณ ครอบคลุมแนวคิดสำคัญ เช่น กลยุทธ์อัลกอริธึม การตัดสินใจโดยใช้ข้อมูล การทดสอบย้อนหลัง และการบริหารความเสี่ยง ผู้เข้าร่วมจะได้ความเข้าใจเกี่ยวกับวิธีที่เทคนิคเชิงปริมาณถูกนำมาใช้ในการพัฒนาระบบการซื้อขายและปรับปรุงประสิทธิภาพในตลาดการเงินสมัยใหม่
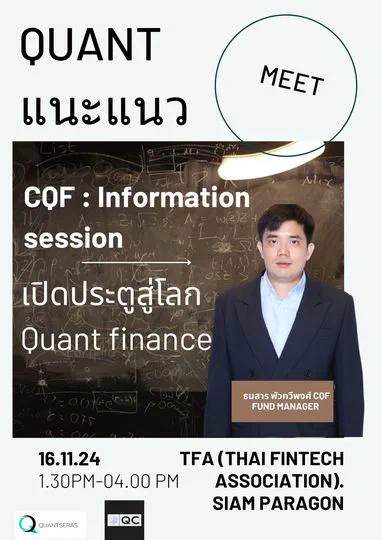
ประกาศนียบัตรด้านการเงินเชิงปริมาณ (CQF) มีการจัดอบรมให้ข้อมูลซึ่งออกแบบมาเพื่อให้ข้อมูลเชิงลึกเกี่ยวกับโครงสร้างหลักสูตร เนื้อหาวิชา และประโยชน์ของโปรแกรม การอบรมเหล่านี้เหมาะสำหรับมืออาชีพที่มุ่งหวังที่จะพัฒนาสายอาชีพในด้านการเงินเชิงปริมาณ
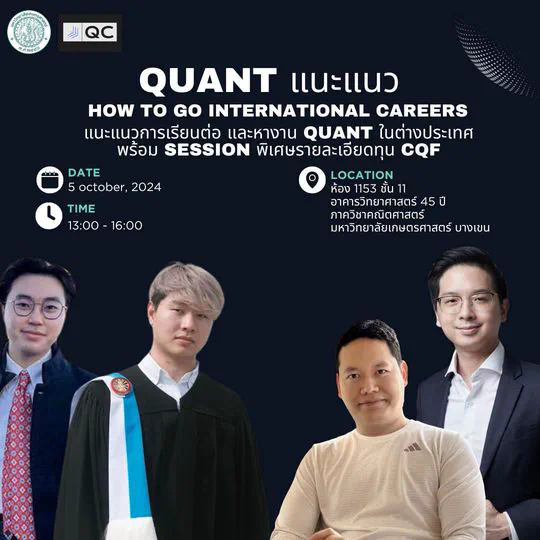
อาชีพทางด้านเชิงปริมาณ ซึ่งมักเรียกกันว่า "อาชีพ Quant" เกี่ยวข้องกับบทบาทที่ผู้เชี่ยวชาญใช้วิธีคณิตศาสตร์ สถิติ และคอมพิวเตอร์ในการแก้ปัญหาในด้านการเงิน ประกันภัย เทคโนโลยี และอุตสาหกรรมอื่น ๆ นี่คือแนวทางที่มีโครงสร้างเพื่อช่วยให้คุณนำทางและประสบความสำเร็จในอาชีพด้าน Quant
อาจารย์บรรยายเกี่ยวกับเครื่องมือปัญญาประดิษฐ์ที่ช่วยเพิ่มประสิทธิภาพการทำงานของนักวิจัย
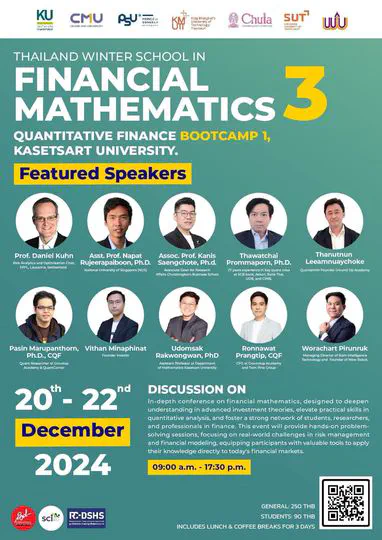
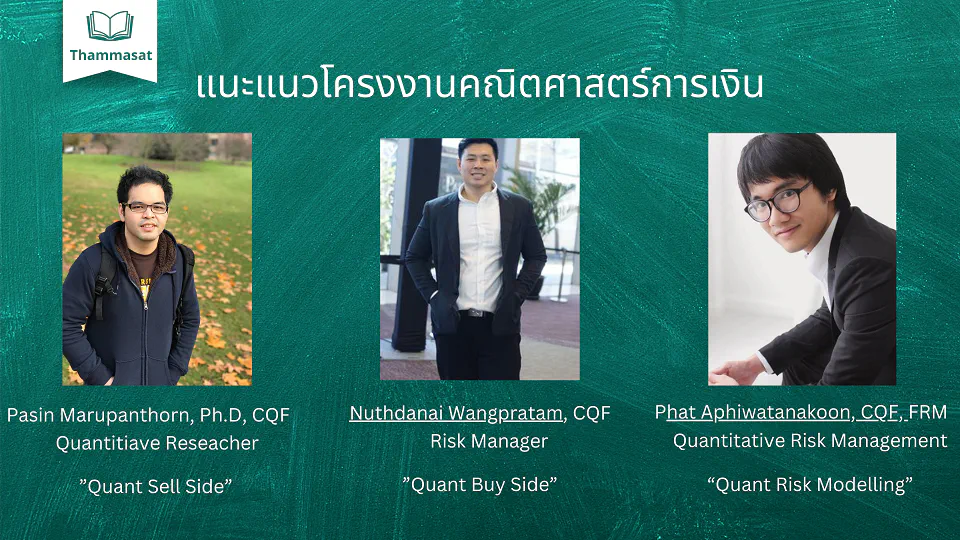
งานกิจกรรมนี้ได้มอบคำแนะนำเชิงปฏิบัติให้แก่นักศึกษาปริญญาตรีเกี่ยวกับการเลือก วางแผน และดำเนินโครงการวิจัยในสาขาคณิตศาสตร์การเงิน ครอบคลุมประเด็นสำคัญ เช่น การเลือกหัวข้อที่เกี่ยวข้อง การประยุกต์ใช้แบบจำลองทางคณิตศาสตร์และเทคนิคการคำนวณ การจัดโครงสร้างโครงการ และการเชื่อมโยงแนวคิดทฤษฎีเข้ากับปัญหาทางการเงินในโลกจริง นอกจากนี้ นักศึกษาได้รับคำแนะนำเกี่ยวกับการสื่อสารผลการวิจัยอย่างมีประสิทธิภาพ และเข้าร่วมการถามตอบเพื่อแก้ไขข้อสงสัยส่วนบุคคล งานกิจกรรมนี้มีเป้าหมายเพื่อให้นักศึกษามีทักษะและความมั่นใจที่จำเป็นในการประสบความสำเร็จในโครงการทางวิชาการ และเชื่อมโยงช่องว่างระหว่างทฤษฎีและการปฏิบัติ
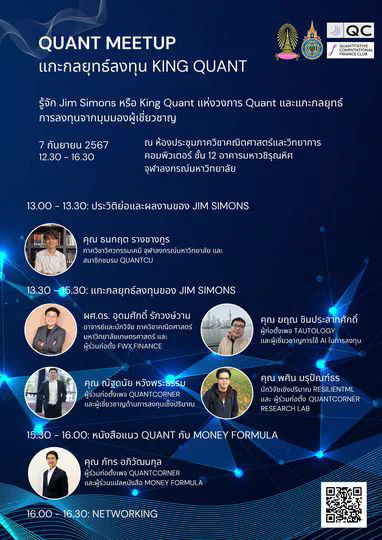
การอภิปรายเกี่ยวกับกลยุทธ์การซื้อขายของ King Quant ประวัติย่อของจิม ไซมอนส์ และแนวทางสำหรับสูตรเงิน
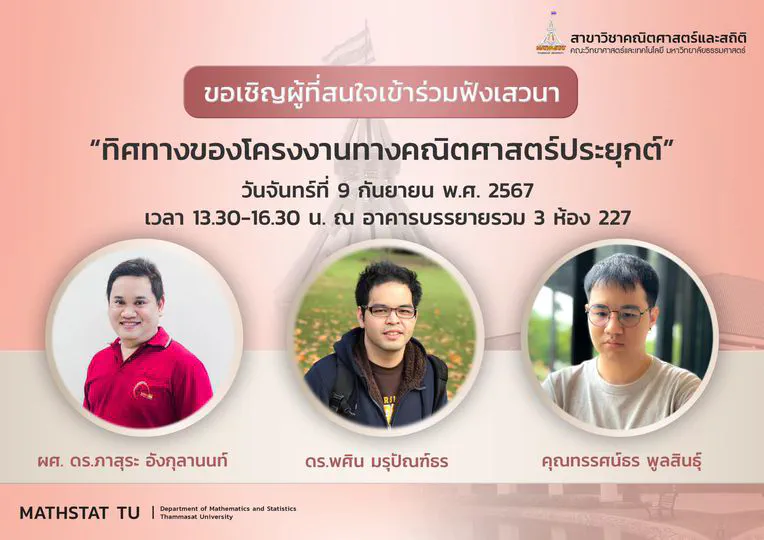
การจัดเตรียมกรอบโครงสร้างที่เป็นระบบเพื่อวางแผน ดำเนินการ และนำเสนอการวิจัยและการประยุกต์ใช้ทางคณิตศาสตร์ได้อย่างมีประสิทธิภาพ
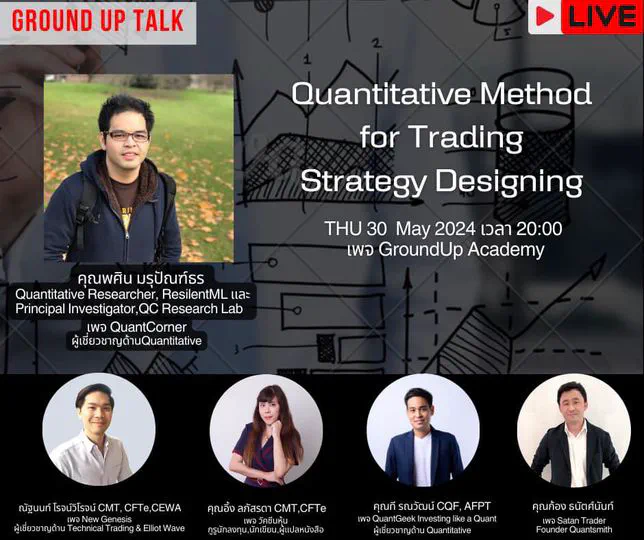
การออกแบบกลยุทธ์การซื้อขายเชิงปริมาณ
ตัวอย่างการพูดที่ใช้ฟีเจอร์สไลด์ Markdown ของ Hugo Blox Builder
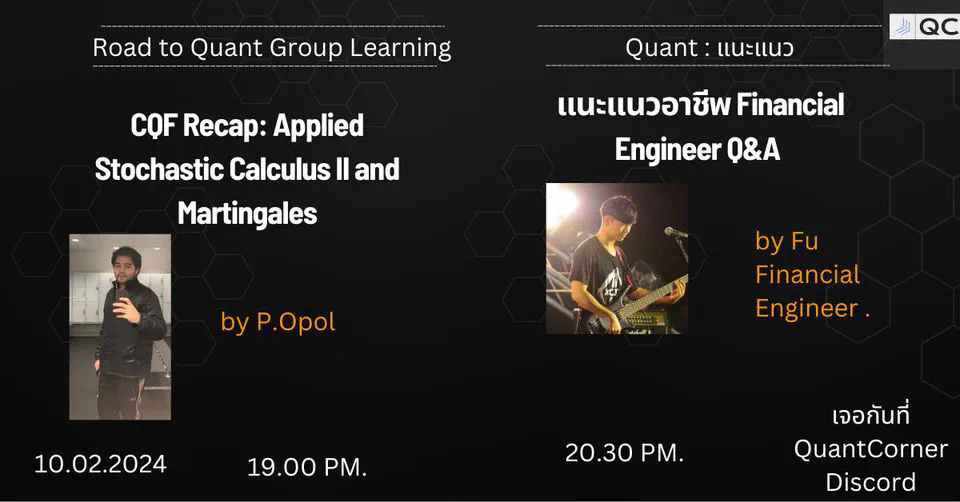
การสรุป CQF ให้การทบทวนอย่างครบถ้วนเกี่ยวกับแนวคิดสำคัญ ในขณะที่ Applied Stochastic Calculus II เจาะลึกกระบวนการสโตแคสติกขั้นสูง และการศึกษา Martingales มุ่งเน้นไปที่คุณสมบัติและการประยุกต์ใช้ในคณิตศาสตร์ทางการเงิน
เพื่อประสบความสำเร็จที่ WorldQuant University ให้ทำความคุ้นเคยกับหลักสูตรและเอกสารประกอบการเรียน และจัดการเวลาของคุณอย่างมีประสิทธิภาพโดยการสร้างและปฏิบัติตามตารางการเรียน
การพัฒนากลยุทธ์การขายสินทรัพย์ออกนั้นมีความสำคัญต่อการลดคาร์บอน
การลงทุนในโครงสร้างตลาดออปชั่นเกี่ยวข้องกับการเข้าใจกลไกรายละเอียดของการดำเนินคำสั่ง การกำหนดราคา และการจัดหาสภาพคล่องในตลาดออปชั่นเพื่อเพิ่มประสิทธิภาพกลยุทธ์การซื้อขายและจัดการความเสี่ยงอย่างมีประสิทธิผล
ตรวจสอบความก้าวหน้าและการเปลี่ยนแปลงในแนวทางการสร้างแบบจำลองทางการเงินและความเสี่ยงเพื่อตอบสนองต่อวิกฤตการเงิน โดยเน้นถึงความก้าวหน้าและแนวโน้มที่สำคัญในสาขานี้ในช่วงเวลาที่ระบุ
การเพิ่มประสิทธิภาพพอร์ตโฟลิโอตามเป้าหมายนั้นเป็นกลยุทธ์ที่ปรับการตัดสินใจลงทุนให้ตรงกับวัตถุประสงค์ทางการเงินเฉพาะ โดยการปรับการจัดสรรสินทรัพย์และการบริหารความเสี่ยงให้สอดคล้องกับเป้าหมายและกรอบเวลาของนักลงทุนแต่ละบุคคล
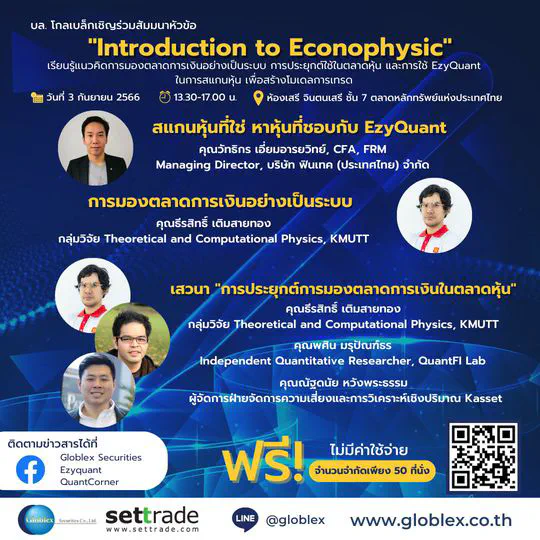
การสำรวจโมเดลเศรษฐศาสตร์ฟิสิกส์เบื้องต้นและความสัมพันธ์ระหว่างระบบการเงินและระบบฟิสิกส์
สัมมนาเกี่ยวกับคณิตศาสตร์ประกันภัยสมัยใหม่ รวมถึงประกันภัยที่ยั่งยืน ประกันภัยแบบกระจายศูนย์ และการเรียนรู้ของเครื่องในประกันภัย
สัมมนาเกี่ยวกับการปรับพอร์ตโฟลิโอโดยจำกัดรอยเท้าคาร์บอน