ทำไมตัวเลือกแบบ Lookback จึงมีราคาสูงกว่าตัวเลือกแบบ Asian, แนวทางการจำลอง

 ออปชันแบบดูย้อนหลังเทียบกับออปชันแบบเอเชีย
หมายเหตุ
โครงการนี้คือการสอบ CQF ในการจำลองมอนติคาร์โลสำหรับการประเมินราคาตัวเลือก
บทนำ
ออปชันแบบเอเชียนและลุคแบ็ค ซึ่งเป็นออปชันเอ็กโซติกสองประเภทที่แตกต่างกัน มีความแตกต่างกันในโครงสร้างการจ่ายผลตอบแทนโดยพื้นฐาน แต่ละประเภทออกแบบมาเพื่อตอบสนองความต้องการทางการเงินและโปรไฟล์ความเสี่ยงที่เฉพาะเจาะจง ออปชันแบบเอเชียน ซึ่งรวมถึงประเภทราคาเฉลี่ยและราคาใช้สิทธิ์เฉลี่ย จะคำนวณผลตอบแทนของพวกเขาจากราคากลางของสินทรัพย์อ้างอิงในช่วงเวลาที่กำหนด การเฉลี่ยนี้ช่วยลดผลกระทบของความผันผวน ทำให้ตัวเลือกเหล่านี้มักมีราคาถูกกว่าตัวเลือกมาตรฐาน จึงเหมาะสำหรับการป้องกันความเสี่ยงในตลาดที่มีความผันผวนสูงแต่แนวโน้มราคายังไม่แน่นอนในทางตรงกันข้าม ออปชั่นแบบลุคแบ็ค (lookback options) จะมีผลตอบแทนที่ขึ้นอยู่กับราคาสูงสุดหรือต่ำสุดของสินทรัพย์อ้างอิงในช่วงอายุของออปชั่น คุณสมบัตินี้ทำให้ผู้ถือออปชั่นได้รับประโยชน์จากราคาที่เอื้ออำนวยที่สุดในช่วงเวลาของออปชั่น ซึ่งช่วยให้ได้ผลตอบแทนที่เหมาะสมที่สุด เนื่องจากลักษณะดังกล่าว ออปชั่นแบบลุคแบ็คจึงมักมีราคาสูงกว่าออปชั่นมาตรฐานและออปชั่นเอเชียน และเป็นที่นิยมในกลุ่มนักลงทุนที่คาดการณ์การเคลื่อนไหวของตลาดอย่างมีนัยสำคัญและต้องการใช้ประโยชน์เต็มที่จากความผันผวนเหล่านั้น
ในกรอบตลาดที่สมบูรณ์ ค่าคาดหวังของผลตอบแทนที่ลดค่าด้วยอัตราดอกเบี้ยภายใต้มาตรการความน่าจะเป็นเป็นกลางความเสี่ยง $Q$ สำหรับราคาของอนุพันธ์ใด ๆ $V(S, t)$ สามารถนิยามทางคณิตศาสตร์ได้ดังนี้:
$$ V(S, t) = e^{r(T-t)} \mathbb{E}^Q[\Lambda(S_T)] $$โดยที่ $r$ คืออัตราความเสี่ยง, $T$ คือเวลาหมดอายุ, $t$ คือเวลาปัจจุบัน, $S_T$ คือราคาหุ้นเมื่อหมดอายุ และ $\Lambda(S_T)$ หมายถึงฟังก์ชันการจ่ายเงินเฉพาะของออปชัน
ออปชันที่ขึ้นกับเส้นทาง เช่น ออปชันเอเชียแบบเฉลี่ยเลขคณิต แสดงให้เห็นถึงอิทธิพลของราคาสินทรัพย์อ้างอิงในอดีตต่อผลตอบแทน:
$$ \Lambda_{asian}(t) = (\bar{S} - K)^+, \ \text{where} \ \bar{S} = \frac{1}{m}\sum_{j = 1}^m S(t_j), $$โดย $m$ แทนจํานวนช่วงเวลาการสังเกตในทํานองเดียวกัน ผลตอบแทนของตัวเลือกการมองย้อนกลับแบบตรอกคงที่ถูกกําหนดโดย:
$$ \Lambda_{lookback}(t) = (S_{\text{max}} - K)^+ $$โดยที่ $S_{\text{max}}$ คือราคาสูงสุดที่ได้ในช่วงระยะเวลาของออปชันผลตอบแทนทั้งสองตัวเลือกสามารถหาได้ง่ายในตําราวรรณกรรม เช่น หนังสือมาตรฐานโดย Hull และ Basu [2]แม้ว่าตัวเลือกเหล่านี้จะไม่สามารถตั้งราคาวิเคราะห์ได้ภายในกรอบ Black-Scholes แบบดั้งเดิม แต่มีการใช้วิธีวิเคราะห์ทางเลือก เช่น ทฤษฎีสเปกตรัม เพื่อประมาณราคาของตัวเลือกในเอเชีย [3]อย่างไรก็ตาม การอภิปรายนี้จะเน้นไปที่การใช้ระบบออยเลอร์-มารุยามะมาตรฐานในการประมาณราคาของตัวเลือกเหล่านี้ และอธิบายทางคณิตศาสตร์ว่าทําไมตัวเลือกล็อกแบ็คจึงมีราคาสูงกว่าตัวเลือกเอเชียในส่วนถัดไป
วิธีการเชิงตัวเลข
วิธีการประมาณที่ง่ายที่สุดสําหรับกระบวนการราคาปกติแบบลอการิมอลคือระบบออยเลอร์-มารุยามะ ตามที่กล่าวไว้ใน [4] เพื่อจําลองราคาหุ้น $S$ ณ เวลา $t + \Delta t$ โดยอิงจากราคาหุ้น ณ เวลา $t$สูตรนี้กําหนดโดย:
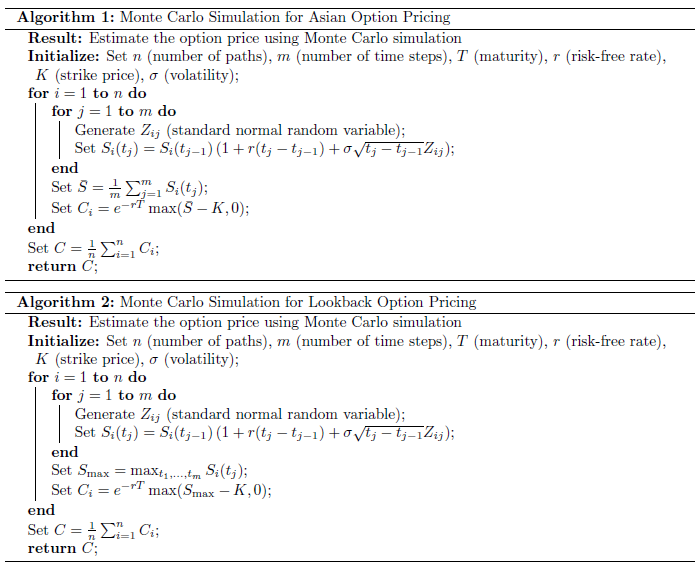
$$ S_i(t_j) = S_i(t_{j-1})\left(1 + r (t_j - t_{j-1}) + \sigma \sqrt{t_j - t_{j-1}} Z_{ij} \right) $$โดยที่ $r$ คืออัตราปลอดความเสี่ยง, $S_i(t_j)$ คือราคาสินทรัพย์พื้นฐานที่ดัชนีเส้นทาง $i$ และดัชนีเวลา $j$, $Z_{ij}$ เป็นตัวแปรปกติมาตรฐานอัลกอริทึมสําหรับสร้างเส้นทางและประมาณผลตอบแทนที่คาดว่าจะลดได้ถูกอธิบายไว้ในขั้นตอนต่อไปนี้
ผลลัพธ์และการอภิปรายจากการจําลองสถานการณ์
ตามอัลกอริทึมที่กล่าวถึง เราประเมินราคาของตัวเลือกเอเชียและตัวเลือก lookback โดยตั้งค่าพารามิเตอร์ดังนี้ โดยใช้ข้อมูลตัวอย่างที่ให้มา:
- ราคาหุ้นเริ่มต้น $S_0 = 100$
- ราคาขาย $E = 100$
- เวลาหมดอายุ $T-t = 1$ ต่อปี
- ความผันผวน $\sigma = 20\%$
- อัตราดอกเบี้ยไร้ความเสี่ยงคงที่ $r = 5%$ควรสังเกตว่าสมการมาตรฐานแบบออยเลอร์-มารูยามาไม่ค่อยมีประสิทธิภาพเมื่อใช้กับออปชันที่ขึ้นอยู่กับเส้นทาง วิธีการแบ่งช่วงเวลา (discretization) ที่มีประสิทธิภาพมากกว่าซึ่งพิจารณาผลกระทบของเวลาช่วงกลางได้มีการอภิปรายใน [1] หน้า 7-8
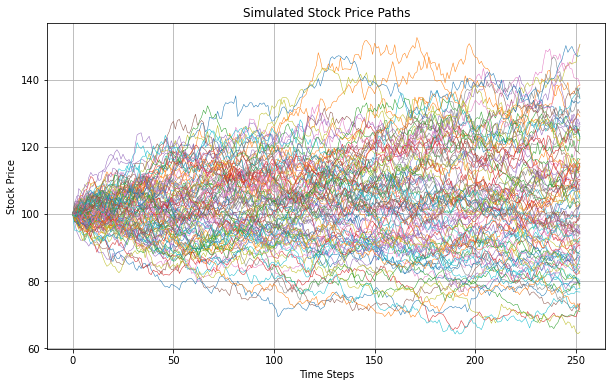
เส้นทางง่าย 10,000 เส้นที่จำลองขึ้นแสดงไว้ในรูปที่ 1 ราคาของออปชันเป็นไปตามการแจกแจงแบบลอการิทึมปกติ ต่อไปจะมีการประยุกต์ใช้สมการที่เสนอเพื่อประเมินราคาของออปชันที่ให้พารามิเตอร์ ที่นี่ ช่วงเวลา (time step) ถูกตั้งค่าเป็น $m = 252$ หรือหนึ่งขั้นทุกวัน
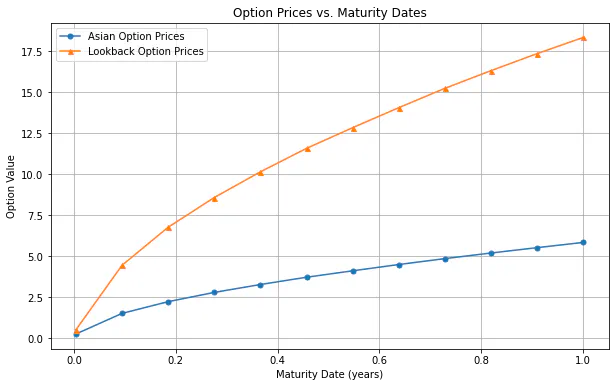
- ราคาของออปชันเอเชียนคือ 5.843582
- ราคาของออปชันลุคแบ็คคือ 18.348289
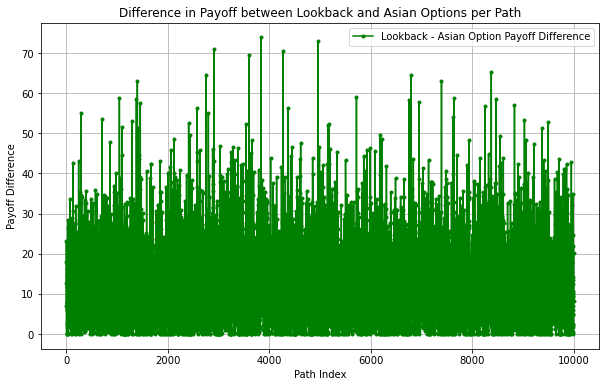 รูปที่ 2 แสดงความแตกต่างของผลตอบแทนระหว่างออปชันแบบดูย้อนหลังและออปชันแบบเอเชียสำหรับแต่ละเส้นทาง ความแตกต่างทั้งหมดเป็นค่าที่ไม่เป็นลบ ซึ่งแสดงให้เห็นว่าผลตอบแทนของออปชันแบบดูย้อนหลังมีความเหนือกว่าออปชันแบบเอเชียอย่างสม่ำเสมอภายใต้พารามิเตอร์ที่เท่ากัน ผลลัพธ์นี้ได้มาจากฟังก์ชันผลตอบแทนของพวกเขา เนื่องจาก
จึงได้ว่า:
$$ \Lambda_{asian}(t) \leq \Lambda_{lookback}(t). $$เป็นเรื่องง่ายที่จะพิสูจน์ว่าฟังก์ชันค่ามากสุดมีความเหนือกว่าฟังก์ชันค่าเฉลี่ยเสมอ ดังที่ได้กล่าวถึงในภาคผนวก
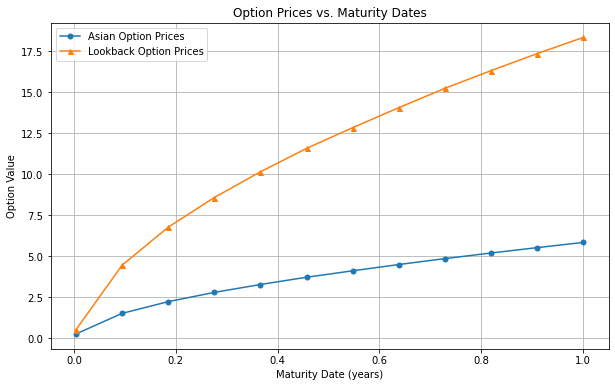 ต่อไป สิ่งสำคัญคือการพิจารณาว่าจะเกิดอะไรขึ้นกับช่วงราคาของออปชันหากวันครบกำหนดแตกต่างกัน รูปที่ 3 แสดงความแตกต่างระหว่างราคาของออปชันลุคแบ็กและออปชันเอเชียนในวันครบกำหนดที่แตกต่างกัน ดังที่สามารถสังเกตได้ ช่วงราคาจะเพิ่มขึ้นอย่างทวีคูณเมื่อระยะเวลาสัญญายาวขึ้น ซึ่งสมเหตุสมผลเพราะผู้ที่ออกออปชันลุคแบ็กจะรับความเสี่ยงมากขึ้นเนื่องจากราคาสูงสุดของสินทรัพย์อ้างอิงสามารถเกิดขึ้นได้ในช่วงเวลาที่ยาวขึ้น ในทางกลับกัน ผลตอบแทนเฉลี่ยของออปชันเอเชียนมักจะคาดเดาได้มากกว่าเมื่อช่วงเวลาของข้อมูลขยายออกไป เนื่องจากตัวอย่างเพียงไม่กี่ตัวจะไม่เปลี่ยนค่าเฉลี่ยของจำนวนมากอย่างมีนัยสำคัญในด้านการเงิน ตัวเลือกแบบมองย้อนหลังจะช่วยลดความเสี่ยงเรื่องเวลาได้อย่างมีประสิทธิภาพเนื่องจากผู้ถือรับประกันว่าจะสามารถได้ประโยชน์จากราคาที่ดีที่สุดที่เกิดขึ้นตลอดอายุของตัวเลือก คุณลักษณะนี้น่าสนใจเป็นพิเศษในตลาดที่ผันผวน ซึ่งการทำนายเวลาที่เหมาะสมที่สุดในการใช้สิทธิ์อาจเป็นเรื่องท้าทาย ในทางกลับกัน ตัวเลือกแบบเอเชียช่วยลดความเสี่ยงจากการถูกจัดการของตลาดใกล้วันหมดอายุและบรรเทาความเสี่ยงที่เกี่ยวข้องกับความผันผวนในระยะสั้น ลักษณะเหล่านี้ทำให้ตัวเลือกเอเชียมีความเสี่ยงต่ำกว่าสำหรับผู้ออกเมื่อเปรียบเทียบกับตัวเลือกแบบมองย้อนหลัง
สรุปรายงานฉบับนี้ได้สำรวจลักษณะทางการเงินและกลไกการกำหนดราคาของออปชั่นแบบคอลเอเชียนและลุคแบ็คโดยใช้วิธีการจำลองแบบออยเลอร์-มารูยามา การจำลองของเราได้ยืนยันว่าออปชั่นลุคแบ็คมักมีราคาสูงกว่าออปชั่นเอเชียนภายใต้พารามิเตอร์ที่เท่ากัน ความแตกต่างนี้มาจากโครงสร้างการจ่ายผลตอบแทนที่มีอยู่ในแต่ละออปชั่น ออปชั่นลุคแบ็ค ซึ่งจ่ายตามราคาสูงสุดหรือต่ำสุดของสินทรัพย์อ้างอิง ให้ผลตอบแทนที่ใช้ประโยชน์จากสภาวะตลาดที่ดีที่สุดในช่วงอายุของออปชั่น ดังนั้น ออปชั่นเหล่านี้จึงมีคุณค่าเป็นพิเศษในตลาดที่มีความผันผวนสูงซึ่งราคาสามารถมีจุดสูงสุดที่สำคัญในทางกลับกัน ออปชันเอเชียจะเฉลี่ยราคาสินทรัพย์พื้นฐานในช่วงเวลาหนึ่ง ซึ่งช่วยปรับความเคลื่อนไหวของตลาดให้ราบรื่นขึ้นลักษณะนี้ไม่เพียงแต่ลดต้นทุนของออปชัน แต่ยังลดโอกาสในการตอบแทนเมื่อเทียบกับออปชันย้อนหลังจากมุมมองการบริหารความเสี่ยง ออปชันเอเชียให้การลงทุนที่มั่นคงกว่าแต่โดยทั่วไปให้ผลตอบแทนน้อยกว่าออปชันย้อนหลัง
ภาคผนวก
เลมมา: ให้ $X$ เป็นเซตของจํานวนจริงจากนั้น
$$ \bar{X} \leq \max X $$หลักฐาน: เมื่อกําหนดว่า $\bar{X} = \frac{1}{m}\sum_{i = 1}^m x_i$ โดยที่ $x_i \ใน X$ จะได้ว่า $x_i \leq \max X$ดังนั้น เรามี
$$ \bar{X} = \frac{1}{m}\sum_{i = 1}^m x_i \leq \frac{1}{m}\sum_{i = 1}^m \max X = \frac{1}{m} (m \max X) = \max X. $$สิ่งนี้แสดงให้เห็นว่าค่าเฉลี่ยของสมาชิกใน \(X\) ไม่สามารถเกินค่าสูงสุดในหน่วย $X$
อ้างอิง
[1] พี. กลาสเซอร์แมน.วิธีการมอนติคาร์โลในวิศวกรรมการเงิน เล่ม 53.สปริงเกอร์, 2004.[2] J. C. Hull และ S. Basu. Options, futures, and other derivatives. Pearson Education India, 2016.
[3] V. Linetsky. การกำหนดราคาที่แม่นยำของออปชันแบบเอเชียน: การประยุกต์ใช้ทฤษฎีสเปกตรัม. Operat. Res, 2001.
[4] G. Maruyama. กระบวนการมาร์คอฟต่อเนื่องและสมการสุ่ม. Rendiconti del Circolo Matematico di Palermo, 4:48–90, 1955.