การขจัดผลกระทบจากความกว้างของช่วงของอัลกอริทึม 1/t สำหรับการอินทิเกรตเชิงตัวเลขหลายมิติ

ปัญหาที่งานวิจัยแก้ไข
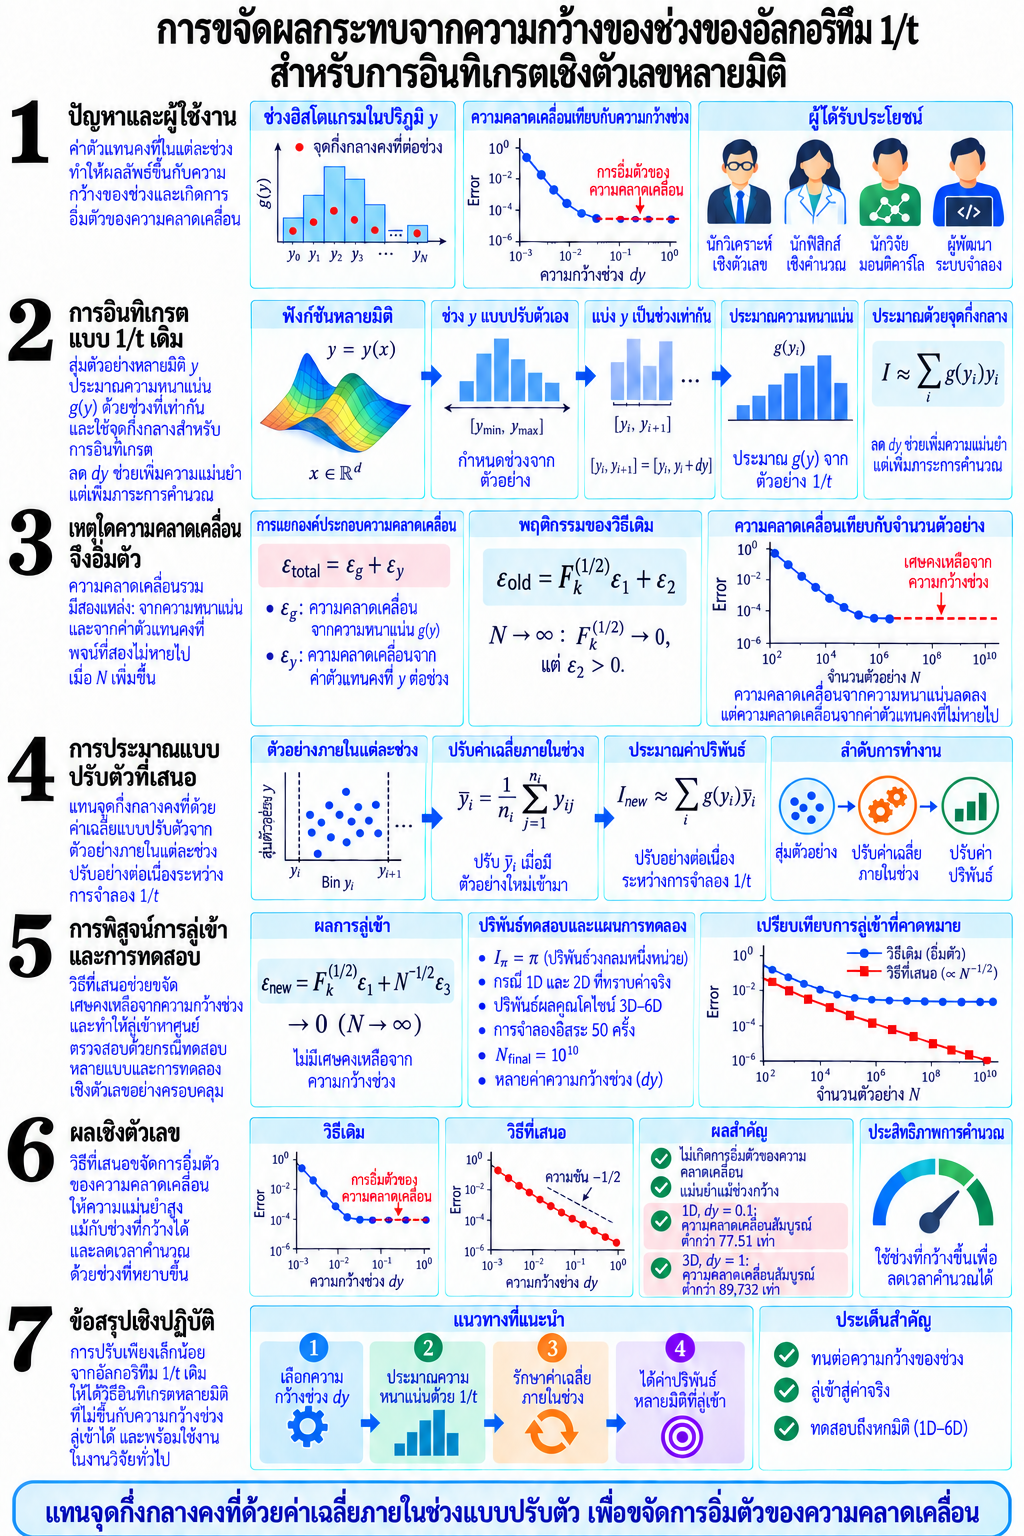
อัลกอริทึมมอนติคาร์โล 1/t แบบเดิมอาจหยุดพัฒนา เพราะใช้ค่าคงที่เพียงค่าเดียวแทนทุกจุดภายในช่วงของฮิสโตแกรม ผลจากความกว้างของช่วงนี้ก่อให้เกิดความคลาดเคลื่อนที่คงอยู่และทำให้การอินทิเกรตหลายมิติไม่ลู่เข้าอย่างน่าเชื่อถือ
ผู้ได้รับประโยชน์:
- นักวิเคราะห์เชิงตัวเลข
- นักฟิสิกส์เชิงคำนวณและวิศวกร
- นักวิจัยที่ใช้การอินทิเกรตแบบมอนติคาร์โล
- ผู้พัฒนาซอฟต์แวร์จำลองหลายมิติ
วิธีการ
วิธีที่เสนอแทนจุดกึ่งกลางคงที่ของแต่ละช่วงด้วยค่าเฉลี่ยสะสมของค่า y ที่สุ่มได้ภายในช่วงนั้น และปรับค่าเฉลี่ยระหว่างการจำลอง 1/t ทำให้ค่าปริพันธ์ดีขึ้นตามจำนวนตัวอย่างมอนติคาร์โล งานวิจัยแยกองค์ประกอบความคลาดเคลื่อนเพื่อพิสูจน์ว่าวิธีเดิมมีเศษคงเหลือจากความกว้างของช่วง แต่ความคลาดเคลื่อนของวิธีใหม่ลู่เข้าสู่ศูนย์ด้วยอัตรา N^(-1/2) จากนั้นทดสอบกรณีที่ทราบค่าจริงตั้งแต่หนึ่งถึงหกมิติ ด้วยการจำลองอิสระ 50 ครั้งและหลายค่าความกว้างของช่วง
ผลการศึกษา
ค่าประมาณจากวิธีใหม่ลู่เข้าสู่ค่าปริพันธ์จริงโดยไม่เกิดการอิ่มตัวของความคลาดเคลื่อน แม้ใช้ช่วงที่ค่อนข้างกว้าง ในการทดสอบหนึ่งมิติที่ dy = 0.1 ความคลาดเคลื่อนสัมบูรณ์ต่ำกว่าวิธี 1/t เดิม 77.51 เท่า และในการทดสอบสามมิติที่ dy = 1 ต่ำกว่าประมาณ 89,732 เท่า ความคลาดเคลื่อนยังคงลดลงตามอัตรา N^(-1/2) จึงสามารถใช้ช่วงที่กว้างขึ้นและลดเวลาคำนวณได้มาก