การปรับแบบจำลองตลาดการเงินลักซ์–มาร์เคซีใหม่ด้วยเกมเชิงวิวัฒนาการแบบสุ่ม

ปัญหาที่งานวิจัยแก้ไข
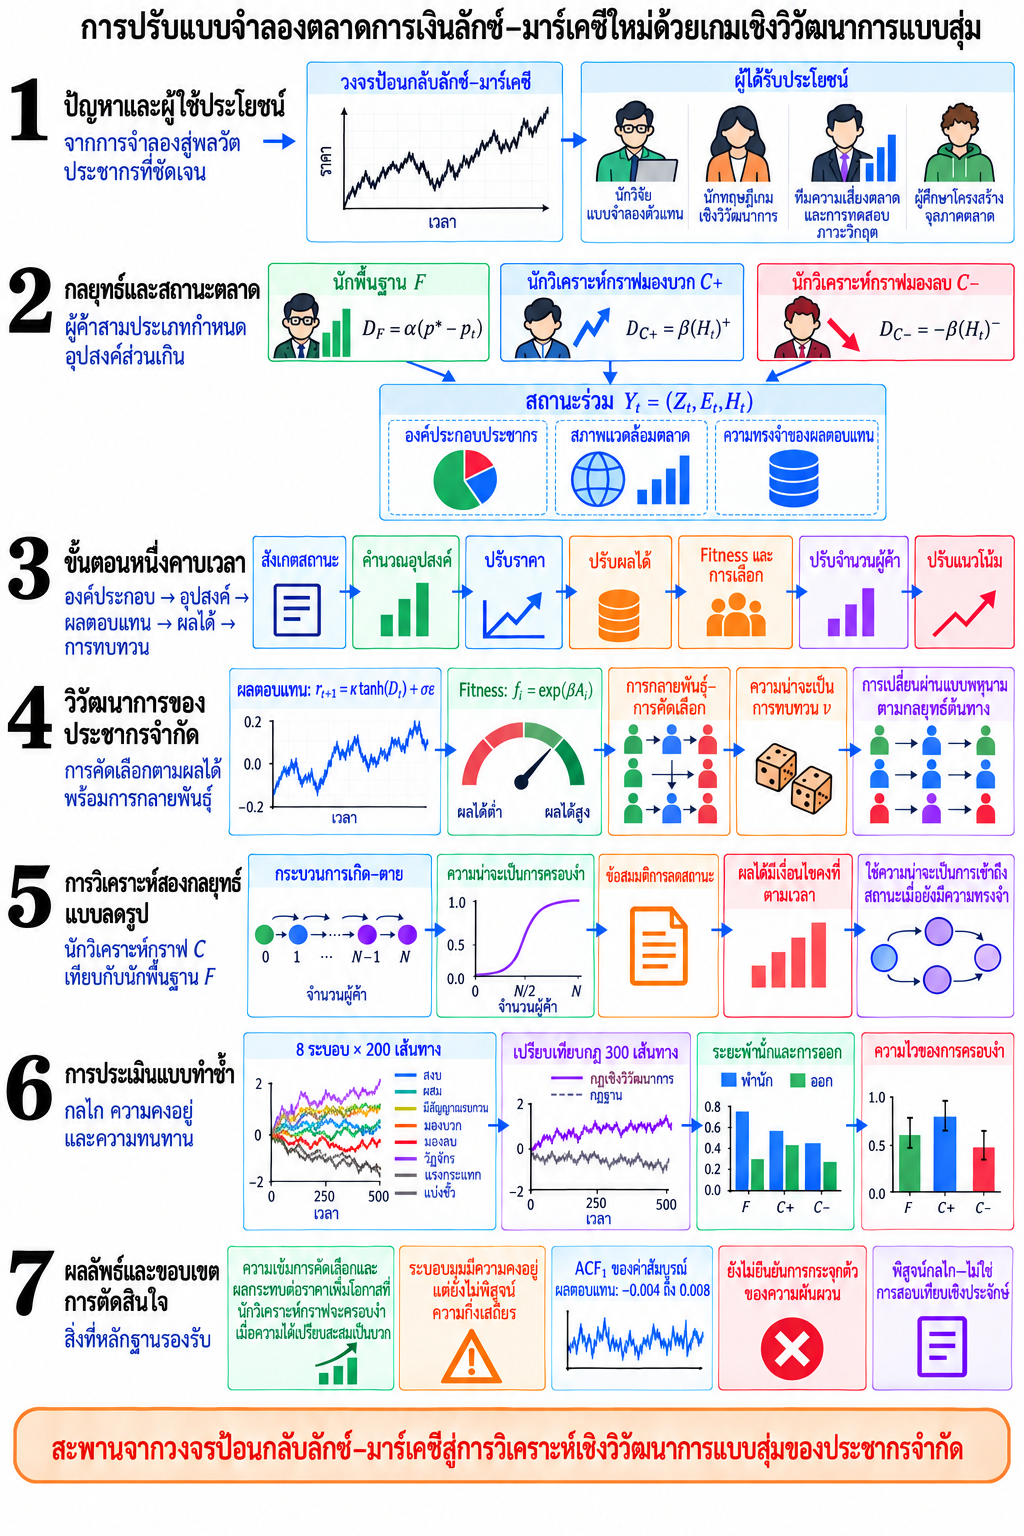
กลไกลักซ์–มาร์เคซีอธิบายความไม่เสถียรทางการเงินที่เกิดจากภายในระบบ แต่กรอบการจำลองแบบเดิมยังไม่ได้แสดงความน่าจะเป็นการเปลี่ยนผ่านของประชากรจำกัด การครอบงำของกลยุทธ์ การเลือกระบอบในระยะยาว ตลอดจนการพำนักและการออกจากระบอบอย่างชัดเจน งานวิจัยนี้สร้างสะพานเชิงวิเคราะห์ดังกล่าว พร้อมแยกผลที่แบบจำลองรองรับออกจากข้ออ้างที่การจำลองยังยืนยันไม่ได้
ผู้ได้รับประโยชน์:
- นักวิจัยตลาดการเงินและการเงินเชิงพฤติกรรม
- ผู้เชี่ยวชาญด้านแบบจำลองที่ใช้ตัวแทน
- ทีมบริหารความเสี่ยงตลาดและการทดสอบภาวะวิกฤต
- ผู้ศึกษาทฤษฎีเกมเชิงวิวัฒนาการและโครงสร้างจุลภาคของตลาด
วิธีการ
แบบจำลองเชื่อมนักพื้นฐานกับนักวิเคราะห์กราฟฝ่ายมองบวกและมองลบผ่านวงจรป้อนกลับของราคาจากอุปสงค์ส่วนเกิน ผลตอบแทนจริงใช้ปรับความทรงจำของผลตอบแทน ความน่าดึงดูด และ fitness แบบเอ็กซ์โพเนนเชียล จากนั้นความน่าจะเป็นปลายทางแบบการกลายพันธุ์–การคัดเลือกและแถวการทบทวนแบบพหุนามจำแนกตามกลยุทธ์ต้นทางจะปรับประชากรจำกัด แบบจำลองเกิด–ตายลดรูปที่รวมเป็นนักวิเคราะห์กราฟเทียบกับนักพื้นฐานใช้หาความน่าจะเป็นการครอบงำภายใต้ข้อสมมติด้านเวลาและการลดสถานะที่ระบุไว้ การศึกษาเชิงตัวเลขทำซ้ำ 200 ครั้งในแต่ละระบอบ 8 แบบ และเปรียบเทียบแบบจับคู่ 300 ครั้งกับกฎความเข้มการสลับแบบลักซ์–มาร์เคซี
ผลการศึกษา
ภายใต้ข้อสมมติของแบบจำลองลดรูป ความเข้มการคัดเลือกและผลกระทบต่อราคาที่สูงขึ้นเพิ่มโอกาสที่นักวิเคราะห์กราฟจะครอบงำ เมื่อความได้เปรียบของผลตอบแทนสะสมเป็นบวก การจำลองแยกระบอบสงบ มีสัญญาณรบกวน และระบอบที่นักวิเคราะห์กราฟครองตลาดได้ แต่เส้นทางมุมมองบวกและลบเป็นระบอบเก็งกำไรที่คงอยู่ ไม่ใช่ฟองสบู่หรือการพังทลายกึ่งเสถียรที่พิสูจน์แล้ว สหสัมพันธ์อันดับหนึ่งของค่าสัมบูรณ์ผลตอบแทนอยู่ใกล้ศูนย์ (-0.004 ถึง 0.008) จึงยังไม่ยืนยันการกระจุกตัวของความผันผวน ทั้งสองกฎยอมให้การรบกวนที่ออกแบบไว้ขยายตัวในการทดลองแบบจับคู่ หลักฐานจึงเป็นการพิสูจน์กลไก ไม่ใช่การสอบเทียบเชิงประจักษ์