Lambda Value at Risk ที่ตอบสนองต่อภาวะตึงเครียดด้วยการบิดเบือนซิกมอยด์แบบเรียบที่ขับเคลื่อนด้วย VIX

ปัญหาที่งานวิจัยแก้ไข
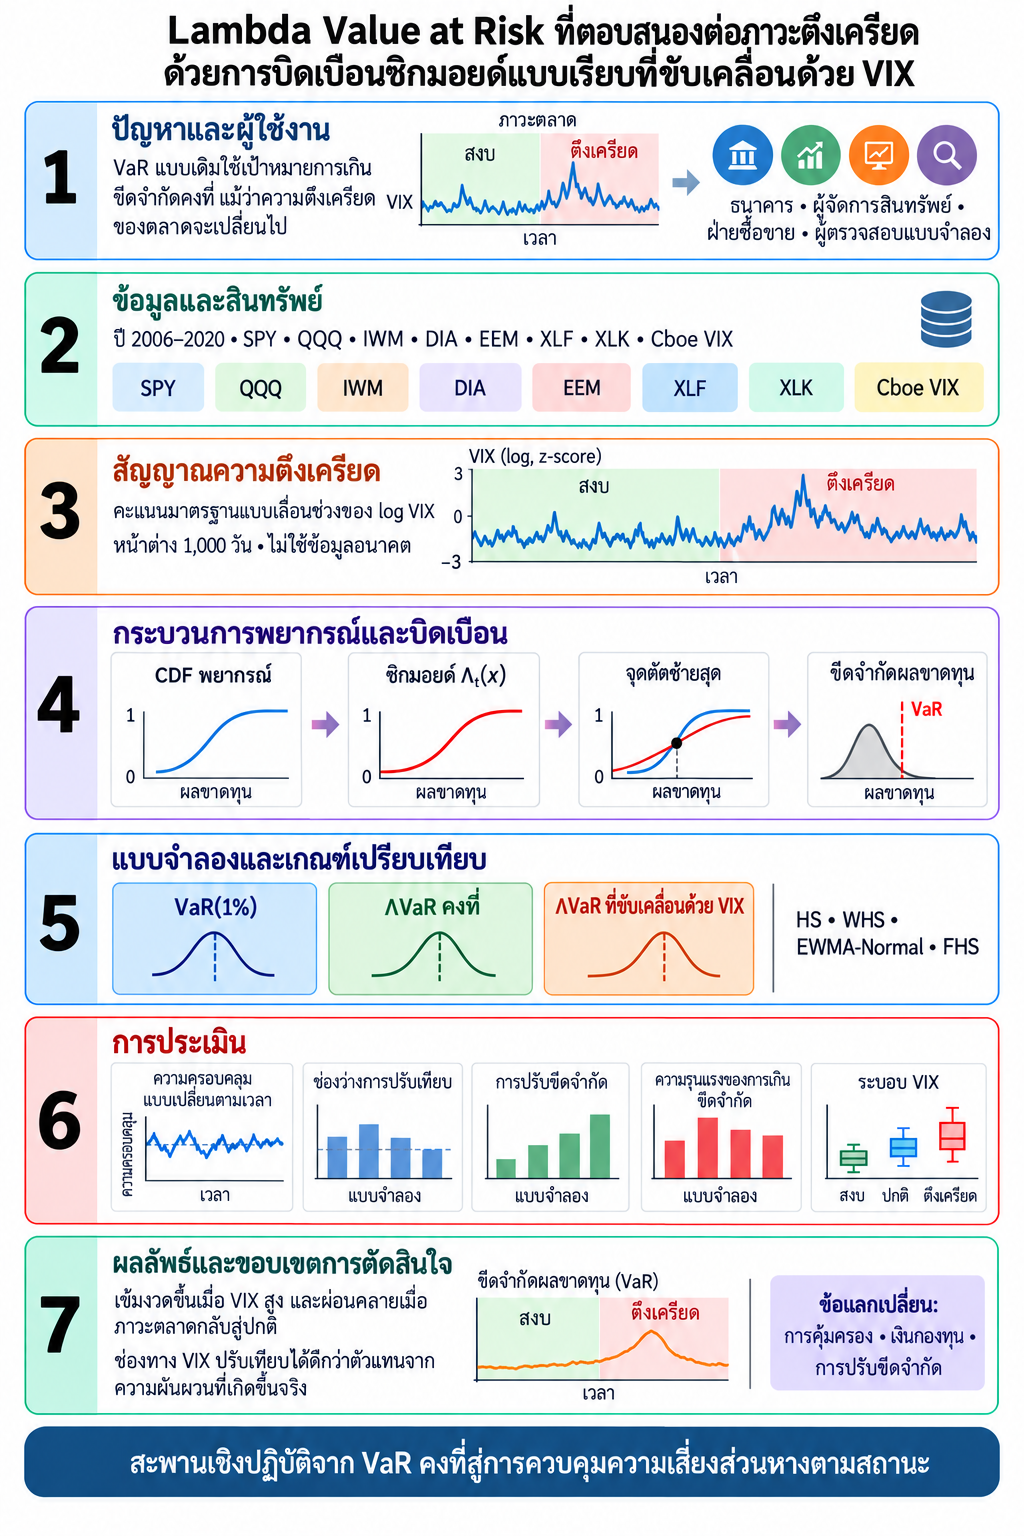
Value at Risk แบบเดิมใช้ความน่าจะเป็นของการเกินขีดจำกัดคงที่ แม้ว่าความตึงเครียดของตลาดจะเปลี่ยนไปตามเวลา เป้าหมายคงที่จึงอาจตอบสนองช้าเกินไปในช่วงวิกฤตและเข้มงวดเกินความจำเป็นเมื่อภาวะตลาดกลับสู่ปกติ
ผู้ได้รับประโยชน์:
- ผู้จัดการความเสี่ยงตลาด
- ธนาคาร บริษัทจัดการสินทรัพย์ และฝ่ายซื้อขาย
- ทีมกำกับดูแลความเสี่ยงและตรวจสอบความถูกต้องของแบบจำลอง
- นักวิจัยด้านมาตรวัดความเสี่ยงส่วนหางแบบพลวัต
วิธีการ
งานวิจัยกำหนดฟังก์ชันความน่าจะเป็น/ผลขาดทุนของ ΛVaR เป็นซิกมอยด์แบบเรียบ มีขอบเขต และเพิ่มทางเดียว โดยตำแหน่งและความชันขึ้นกับคะแนนมาตรฐานแบบเลื่อนช่วงของค่าล็อก VIX กระบวนการ forecast-and-distort แบบแยกส่วนสามารถใช้ร่วมกับการแจกแจงผลตอบแทนพยากรณ์ใดก็ได้ภายใต้ข้อกำหนดห้ามใช้ข้อมูลอนาคต และประเมินนอกตัวอย่างเทียบกับ VaR ที่ใช้ระดับแอลฟาคงที่และ ΛVaR ที่ไม่เปลี่ยนตามเวลา
ผลการศึกษา
กฎที่ขับเคลื่อนด้วย VIX ทำขีดจำกัดผลขาดทุนให้เข้มขึ้นในช่วงตึงเครียดและผ่อนคลายเมื่อภาวะกลับสู่ปกติ ทำให้เห็นข้อแลกเปลี่ยนระหว่างความเข้มงวดเฉลี่ย การปรับพอร์ต และความรุนแรงของการเกินขีดจำกัดอย่างชัดเจน ทิศทางของผลด้านความครอบคลุมยังคงเสถียรภายใต้ข้อจำกัดที่สมเหตุสมผล ขณะที่การแทน VIX ด้วยตัวแปรความเครียดจากความผันผวนที่เกิดขึ้นจริงทำให้การปรับเทียบอ่อนลง