ทฤษฎีพอร์ตโฟลิโอการเขียนออปชันยุโรป

ปัญหาที่งานวิจัยแก้ไข
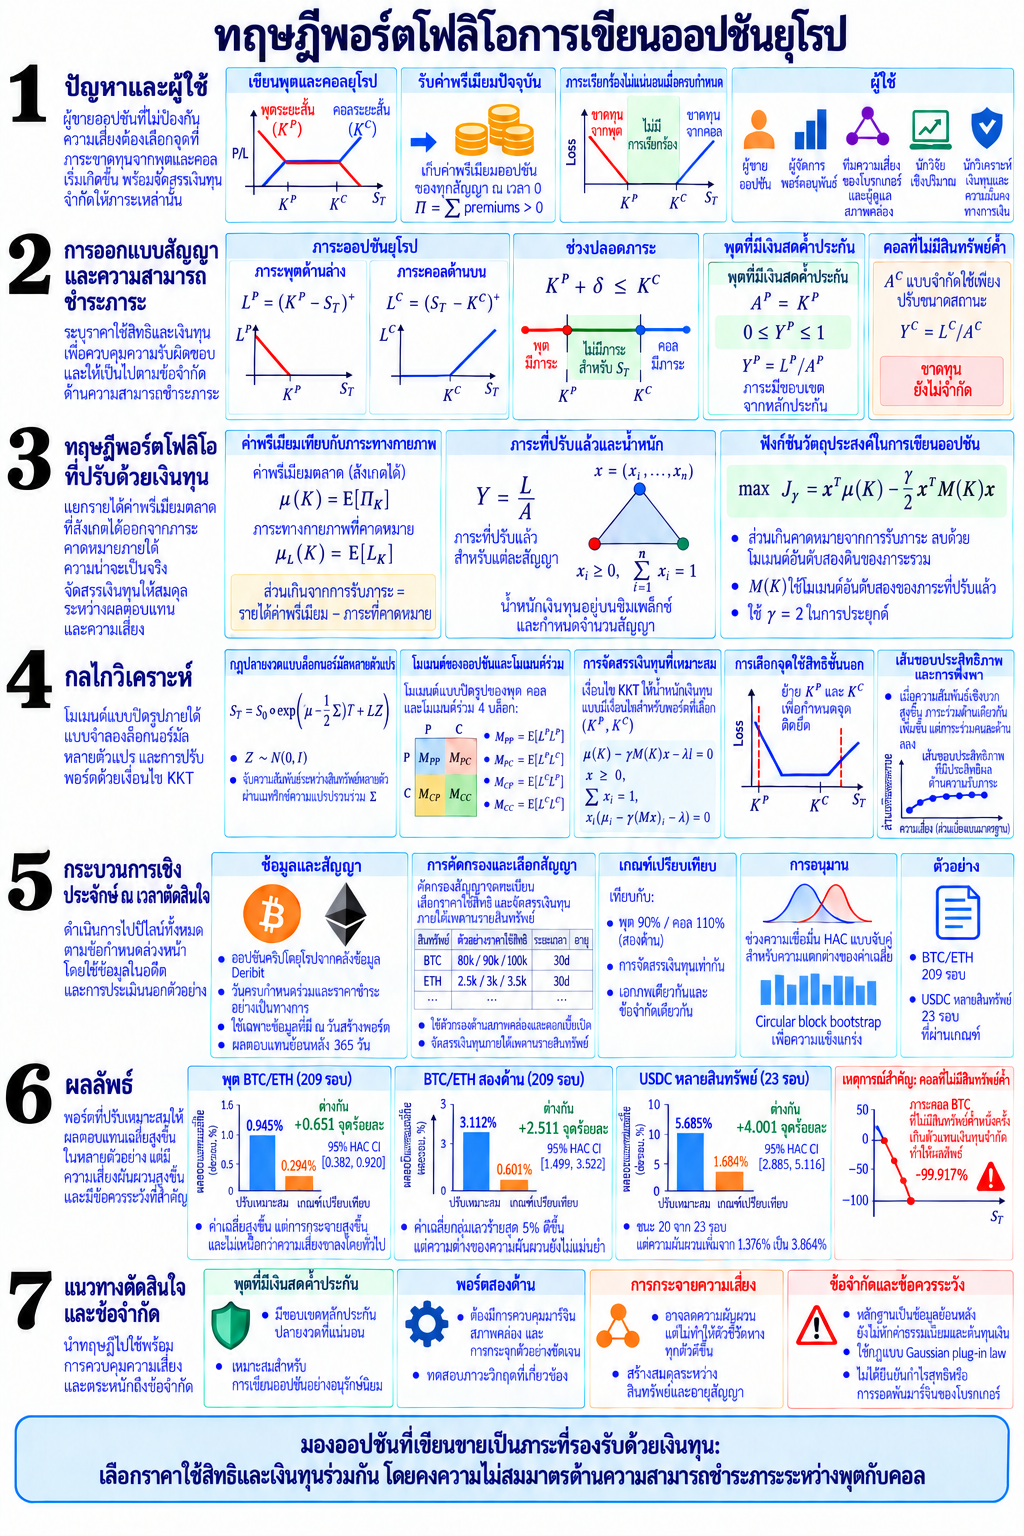
การเขียนออปชันยุโรปโดยไม่ป้องกันความเสี่ยงเป็นปัญหาการจัดการภาระมากกว่าปัญหาการลงทุนทั่วไป ผู้ขายต้องกำหนดจุดที่ภาระพุตด้านล่างและภาระคอลด้านบนเริ่มเกิดขึ้น พร้อมจัดสรรเงินทุนรับภาระที่มีอยู่อย่างจำกัด พุตที่มีเงินสดค้ำประกันมีขอบเขตภาระเมื่อครบกำหนดที่แท้จริง แต่คอลที่ไม่มีสินทรัพย์ค้ำยังมีขาดทุนไม่จำกัด แม้ใช้ตัวแทนเงินทุนแบบจำกัดเพื่อกำหนดขนาดสถานะ
ผู้ได้รับประโยชน์:
- ผู้ขายออปชันและผู้จัดการพอร์ตโฟลิโออนุพันธ์
- ทีมความเสี่ยงของโบรกเกอร์ ตลาดซื้อขาย และผู้ดูแลสภาพคล่อง
- นักวิเคราะห์เชิงปริมาณที่ออกแบบราคาใช้สิทธิและนโยบายจัดสรรเงินทุน
- นักวิเคราะห์เงินทุน มาร์จิน และความมั่นคงทางการเงิน
- นักวิจัยด้านอนุพันธ์คริปโตและความเสี่ยงพอร์ตโฟลิโอไม่เชิงเส้น
วิธีการ
งานวิจัยพัฒนากรอบปลายงวดแบบสถิตสำหรับพุตและคอลยุโรปที่ชำระด้วยเงินสดและมีวันครบกำหนดร่วมกัน กรอบดังกล่าวแยกค่าพรีเมียมที่สังเกตได้ ณ วันสร้างพอร์ตออกจากภาระคาดหมายภายใต้ความน่าจะเป็นจริง หารภาระแต่ละรายการด้วยหน่วยเงินทุนที่กำหนด และเพิ่มค่าส่วนเกินคาดหมายจากการรับภาระภายใต้พจน์ลงโทษกำลังสองจากโมเมนต์อันดับสองดิบของภาระรวมที่ปรับแล้ว ภายใต้กฎราคาปลายงวดแบบล็อกนอร์มัลหลายตัวแปร งานวิจัยหาโมเมนต์ของพุต คอล และภาระร่วมแบบปิด การจัดสรรเงินทุนตามเงื่อนไข KKT เงื่อนไขราคาใช้สิทธิเฉพาะที่ ผลของความสัมพันธ์ และเส้นขอบประสิทธิภาพฝั่งภาระ การประยุกต์ใช้ข้อมูลออปชันคริปโตย้อนหลังจาก Deribit โดยคัดกรองสัญญาและจัดสรรเงินทุนแบบมีเพดาน ใช้เฉพาะข้อมูลที่มี ณ เวลาตัดสินใจ ผลตอบแทนย้อนหลัง 365 วัน เกณฑ์พุต 90% และคอล 110% ช่วงความเชื่อมั่น HAC แบบจับคู่ และ circular block bootstrap
ผลการศึกษา
สำหรับพุต BTC/ETH ที่จับคู่กัน 209 รอบ นโยบายแบบเป็นขั้นภายใต้เพดาน 70% เพิ่มส่วนเกินรวมเฉลี่ยจาก 0.294% เป็น 0.945% ต่างกัน 0.651 จุดร้อยละ โดยช่วงความเชื่อมั่น HAC 95% เท่ากับ [0.382, 0.920] แต่มีการกระจายสูงขึ้นและยังไม่ยืนยันความเหนือกว่าด้านความเสี่ยงขาลง สำหรับพอร์ตสองด้าน 209 รอบ ค่าเฉลี่ยเท่ากับ 3.112% เทียบกับ 0.601% ต่างกัน 2.511 จุดร้อยละ [1.499, 3.522] ค่าเฉลี่ยของ 5% ที่แย่ที่สุดดีขึ้น แต่ความแตกต่างของความผันผวนยังไม่แม่นยำ สำหรับ USDC หลายสินทรัพย์ 23 รอบ ค่าเฉลี่ยเท่ากับ 5.685% เทียบกับ 1.684% ต่างกัน 4.001 จุดร้อยละ [2.885, 5.116] และชนะ 20 รอบ แต่ความผันผวนเพิ่มจาก 1.376% เป็น 3.864% นอกจากนี้ ภาระคอล BTC ที่ไม่มีสินทรัพย์ค้ำหนึ่งครั้งเกินตัวแทนเงินทุนแบบจำกัดและทำให้ส่วนเกินในรอบนั้นเท่ากับ -99.917% หลักฐานจึงสนับสนุนกรอบวินิจฉัยที่คำนึงถึงความสามารถชำระภาระ ไม่ได้ยืนยันความน่าจะเป็นหางที่ปรับเทียบแล้ว กำไรสุทธิที่ซื้อขายได้จริง หรือการรอดพ้นมาร์จินของโบรกเกอร์