วงรีความเชื่อมั่นเชิงกำกับสำหรับการแจกแจงล็อกนอร์มอลและการประยุกต์ในการกำหนดราคาเชิงคณิตศาสตร์ประกันภัย

ปัญหาที่งานวิจัยแก้ไข
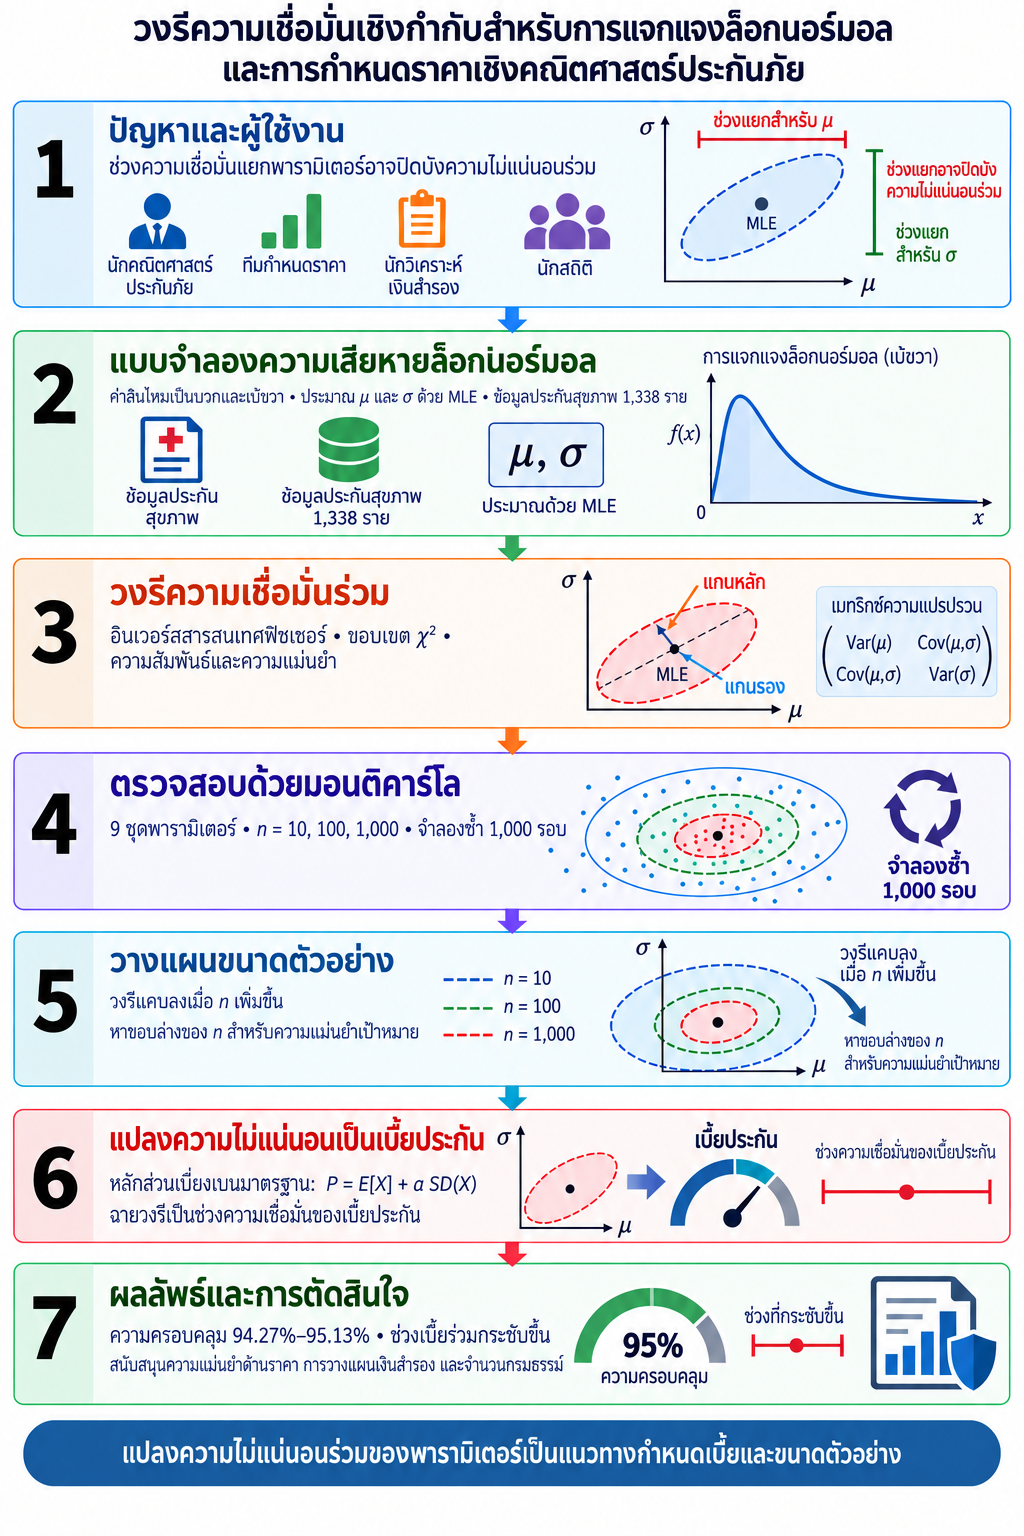
การกำหนดราคาเชิงคณิตศาสตร์ประกันภัยด้วยความเสียหายแบบล็อกนอร์มอลขึ้นกับพารามิเตอร์ประมาณสองค่าที่มีความไม่แน่นอนสัมพันธ์กัน ช่วงความเชื่อมั่นแยกกันอาจปิดบังความไม่แน่นอนร่วมและให้คำแนะนำจำกัดเกี่ยวกับความแม่นยำของเบี้ยหรือจำนวนกรมธรรม์ที่ต้องการ
ผู้ได้รับประโยชน์:
- นักคณิตศาสตร์ประกันภัยและทีมกำหนดราคา
- นักวิเคราะห์ความเสี่ยงและเงินสำรอง
- นักสถิติที่ใช้แบบจำลองล็อกนอร์มอล
- บริษัทประกันที่วางแผนขนาดตัวอย่างและปริมาณกรมธรรม์
วิธีการ
งานวิจัยสร้างวงรีความเชื่อมั่นร่วมเชิงกำกับจากตัวประมาณภาวะน่าจะเป็นสูงสุดของพารามิเตอร์ล็อกนอร์มอล การทดลองมอนติคาร์โลใช้พารามิเตอร์ 9 ชุด ขนาดตัวอย่าง 10, 100 และ 1,000 และจำลองซ้ำ 1,000 รอบ พร้อมอนุมานและตรวจสอบขอบล่างเชิงทฤษฎีของขนาดตัวอย่างที่จำเป็นต่อความแม่นยำเป้าหมาย ก่อนประยุกต์กับข้อมูลประกันสุขภาพ 1,338 ราย
ผลการศึกษา
ความครอบคลุมเชิงประจักษ์อยู่ระหว่างร้อยละ 94.27 ถึง 95.13 ใกล้ระดับเป้าหมายร้อยละ 95 แม้ในตัวอย่างขนาดเล็ก วงรีร่วมให้ช่วงความเชื่อมั่นของเบี้ยที่กระชับกว่าการพิจารณาพารามิเตอร์แยกกัน และความสัมพันธ์ของขนาดตัวอย่างช่วยสนับสนุนความแม่นยำด้านราคา การวางแผนเงินสำรอง และการตัดสินใจด้านจำนวนกรมธรรม์