การตรวจจับการเปลี่ยนแปลงเชิงโครงสร้างในแบบจำลองถดถอยอนุกรมเวลา Panel-MIDAS-ARDL: การประยุกต์กับมูลค่าบริษัทและคะแนน ESG

ปัญหาที่งานวิจัยแก้ไข
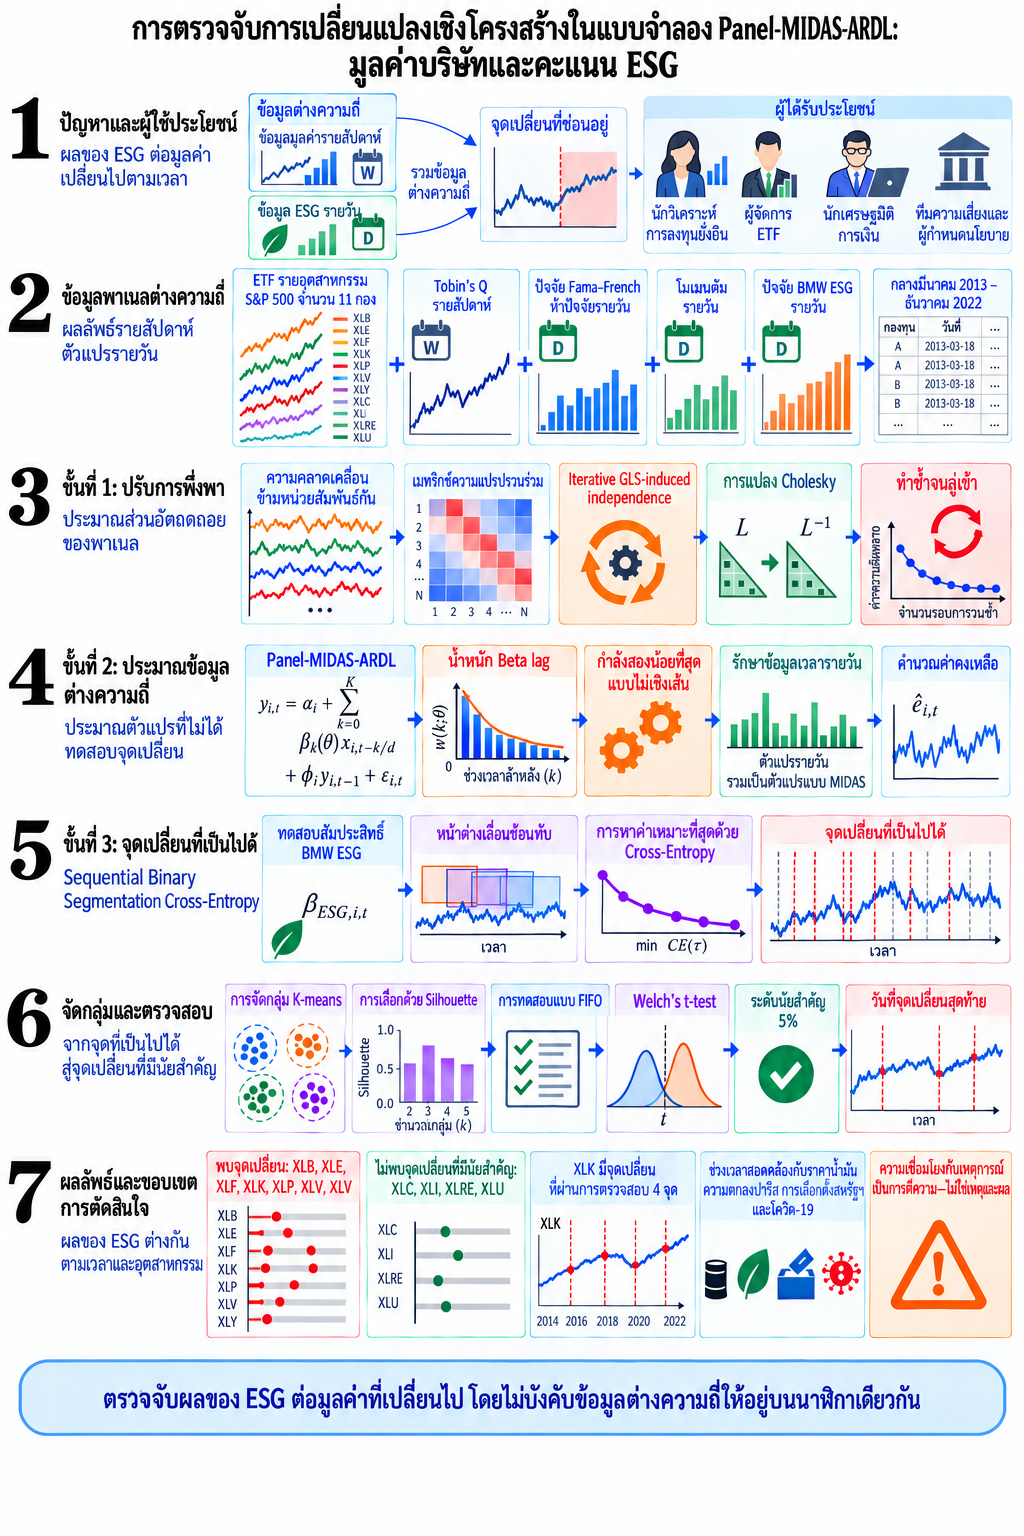
มูลค่าบริษัทถูกสังเกตรายสัปดาห์ ขณะที่ปัจจัยตลาดและ ESG มีข้อมูลรายวัน และความสัมพันธ์ระหว่าง ESG กับมูลค่าอาจเปลี่ยนหลังเหตุการณ์เศรษฐกิจ การเมือง หรือกฎระเบียบ แบบจำลองพาเนลความถี่เดียวหรือสัมประสิทธิ์คงที่อาจสูญเสียข้อมูลด้านเวลาและบดบังจุดเปลี่ยนเฉพาะอุตสาหกรรม ทำให้ผลเฉลี่ยไม่น่าเชื่อถือสำหรับการลงทุนและนโยบาย
ผู้ได้รับประโยชน์:
- นักวิเคราะห์ ESG และการลงทุนยั่งยืน
- ผู้จัดการ ETF และนักวิเคราะห์หลักทรัพย์
- นักเศรษฐมิติการเงินที่ใช้พาเนลต่างความถี่
- ทีมความเสี่ยงที่ติดตามความสัมพันธ์ด้านมูลค่าที่เปลี่ยนแปลง
วิธีการ
งานวิจัยพัฒนากระบวนการ Panel-MIDAS-ARDL สำหรับข้อมูลต่างความถี่ที่มีการพึ่งพาข้ามหน่วย ขั้นที่ 1 ใช้ iterative GLS-induced independence กับส่วนอัตถดถอย ขั้นที่ 2 ประมาณตัวแปรรายวันที่เหลือด้วยกำลังสองน้อยที่สุดแบบไม่เชิงเส้น และขั้นที่ 3 ใช้ Sequential Binary Segmentation Cross-Entropy กับสัมประสิทธิ์ ESG จุดที่เป็นไปได้จากหน้าต่างซ้อนทับถูกรวมด้วย K-means และการเลือกด้วย silhouette แล้วตรวจสอบด้วย Welch's t-test ที่ระดับ 5% การประยุกต์ใช้ Tobin's Q รายสัปดาห์ของ ETF รายอุตสาหกรรม S&P 500 จำนวน 11 กอง ร่วมกับปัจจัย Fama–French โมเมนตัม และปัจจัย ESG แบบ Best-Minus-Worst รายวัน ตั้งแต่กลางเดือนมีนาคม 2013 ถึงธันวาคม 2022
ผลการศึกษา
พบจุดเปลี่ยนที่มีนัยสำคัญใน ETF กลุ่มวัสดุ พลังงาน การเงิน เทคโนโลยีสารสนเทศ สินค้าอุปโภคบริโภคพื้นฐาน สุขภาพ และสินค้าฟุ่มเฟือย โดยมักอยู่ใกล้ช่วงราคาน้ำมันตกในปี 2014 ความตกลงปารีสปี 2015 การเลือกตั้งสหรัฐฯ ปี 2016 และช่วงโควิด-19 กลุ่มเทคโนโลยีสารสนเทศมีจุดเปลี่ยนที่ผ่านการตรวจสอบ 4 จุด ขณะที่บริการสื่อสาร อุตสาหกรรม อสังหาริมทรัพย์ และสาธารณูปโภคไม่พบจุดเปลี่ยนที่มีนัยสำคัญ ผลลัพธ์จึงชี้ว่าผลของ ESG ต่อมูลค่าผันแปรตามเวลาและอุตสาหกรรม ไม่ใช่สัมประสิทธิ์คงที่เพียงค่าเดียว ส่วนความเชื่อมโยงกับเหตุการณ์สำคัญเป็นการตีความ มิใช่การพิสูจน์เหตุและผล