การพัฒนาปัจจัย ESG เพื่อยกระดับแบบจำลองปัจจัยในตลาดหุ้นไทย

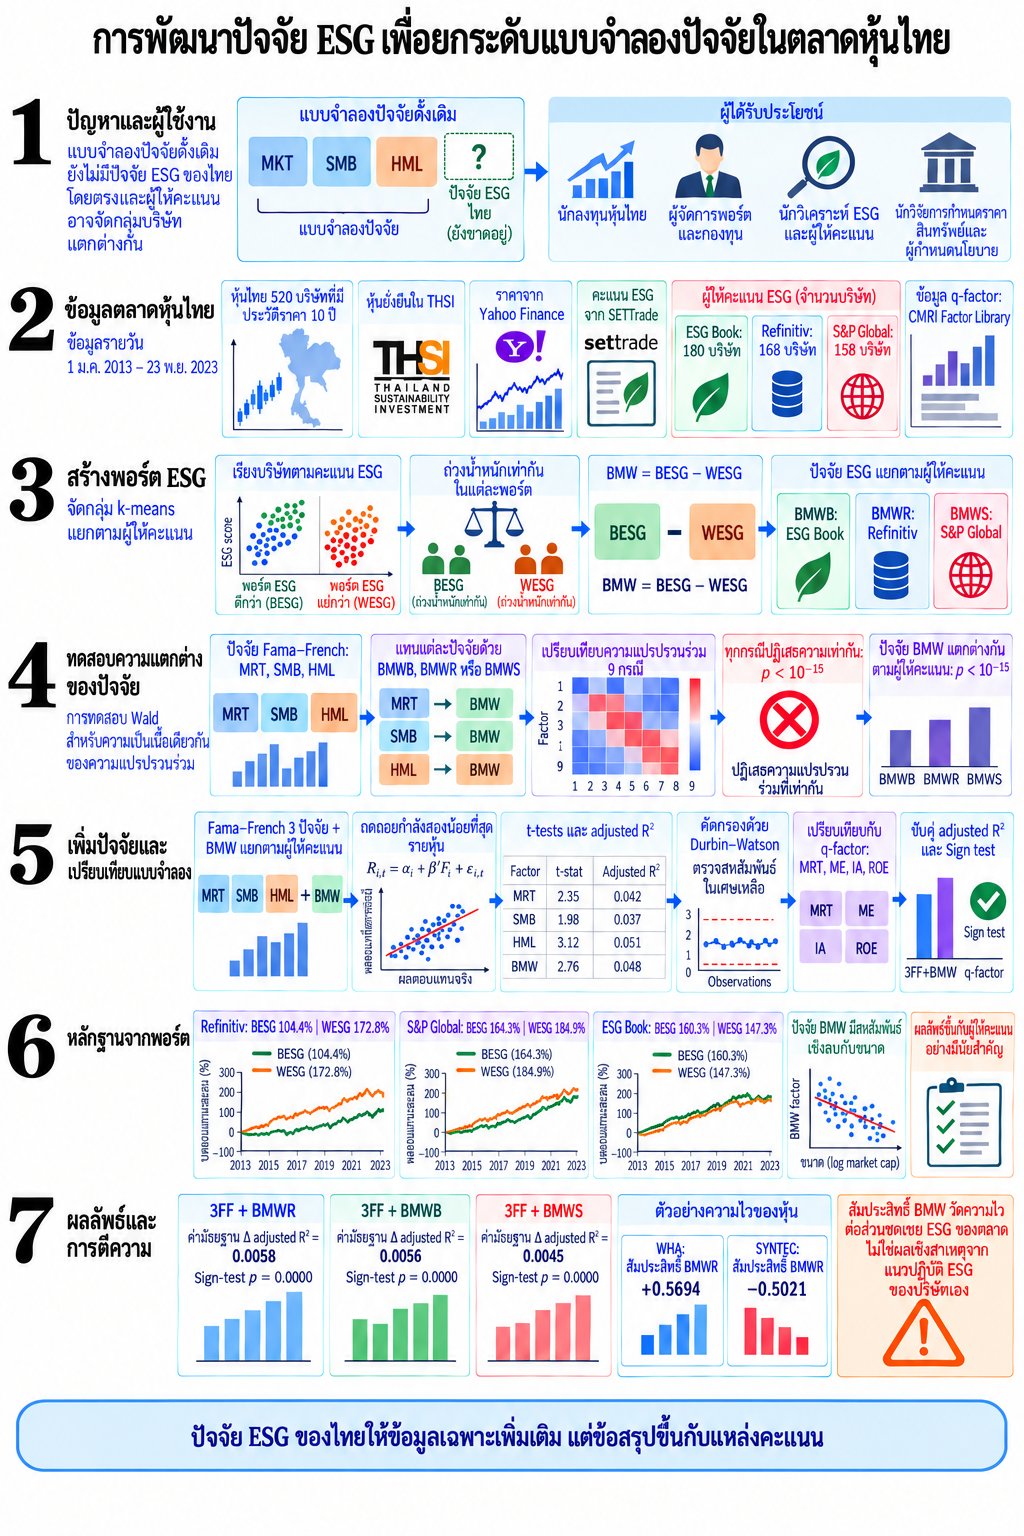
ปัญหาที่งานวิจัยแก้ไข
แบบจำลองปัจจัยหุ้นแบบดั้งเดิมไม่ได้แทนคุณลักษณะ ESG ของตลาดไทยโดยตรง ขณะที่ผู้ให้คะแนนแต่ละรายอาจจัดกลุ่มบริษัทต่างกัน นักลงทุนจึงต้องการหลักฐานว่าปัจจัย ESG แตกต่างจากปัจจัยตลาดเดิมและช่วยอธิบายผลตอบแทนได้ดีขึ้น
ผู้ได้รับประโยชน์:
- นักลงทุนหุ้นไทยและผู้จัดการพอร์ตโฟลิโอ
- นักวิเคราะห์ ESG และผู้ให้บริการจัดอันดับความยั่งยืน
- นักวิจัยด้านการกำหนดราคาสินทรัพย์
- ผู้ออกแบบกองทุนที่ใช้หลักทรัพย์ใน THSI
วิธีการ
งานวิจัยใช้ข้อมูลรายวันของหุ้นไทย 520 บริษัทตั้งแต่เดือนมกราคม 2013 ถึงพฤศจิกายน 2023 สำหรับข้อมูลจาก ESG Book, Refinitiv และ S&P Global แยกกัน อัลกอริทึม k-means แบ่งบริษัทเป็นพอร์ต Better ESG และ Worse ESG ที่ถ่วงน้ำหนักเท่ากัน แล้วสร้าง BMW จากผลต่างของผลตอบแทน การทดสอบ Wald ตรวจความแตกต่างของโครงสร้างความแปรปรวนร่วมก่อนเพิ่ม BMW ของแต่ละผู้ให้คะแนนในแบบจำลอง Fama–French จากนั้นใช้การถดถอยกำลังสองน้อยที่สุดรายหุ้น t-tests, adjusted R-squared, การคัดกรอง Durbin–Watson และ paired sign test เพื่อเปรียบเทียบกับแบบจำลอง q-factor สำหรับหุ้นใน THSI
ผลการศึกษา
การทดสอบแทนปัจจัยทั้ง 9 กรณีปฏิเสธความเท่ากันของความแปรปรวนร่วมที่ p<10^-15 และปัจจัย BMW ยังแตกต่างกันอย่างมีนัยสำคัญระหว่างผู้ให้คะแนน เมื่อเทียบกับแบบจำลอง q-factor ค่ามัธยฐานของ adjusted R-squared เพิ่มขึ้น 0.0058 สำหรับ BMWR, 0.0056 สำหรับ BMWB และ 0.0045 สำหรับ BMWS โดยรายงานค่า p ของ sign test เท่ากับ 0.0000 ผลตอบแทนพอร์ตแตกต่างกันตามผู้ให้คะแนน ดังนั้นแหล่งคะแนนจึงมีผลต่อข้อสรุปอย่างสำคัญ ทั้งนี้สัมประสิทธิ์ BMW วัดความไวต่อส่วนชดเชย ESG ของตลาด ไม่ใช่ผลเชิงสาเหตุจากแนวปฏิบัติ ESG ของบริษัทเอง